A Lei 15.040/2024, o novo Marco Legal dos Seguros, está em vigor desde 11 de dezembro de 2025. Para quem contrata seguro garantia de contrato público, ela não mexe na cobertura, não altera percentual de garantia e não cria modalidade nova. Ela mexe em prazo da seguradora, e na consequência de não cumprir o prazo.
Sobre a lei em geral já se escreveu bastante, quase sempre do ponto de vista do direito securitário. Sobre o que ela faz com a apólice de garantia de uma obra pública, praticamente nada. Este post é essa tradução.
A tradução é necessária porque o seguro garantia público tem geometria própria. Na Lei 14.133/2021, segurado é o órgão e tomador é a sua empresa. São três partes, não duas, e boa parte dos direitos novos nasce na mão do segurado.
Isso não torna a lei irrelevante para o tomador. Torna o ganho indireto, e vale saber qual é. O que vem a seguir é a leitura artigo por artigo, aplicada à apólice que você apresenta ao órgão.
Resposta rápida
- Vigência: o art. 134 diz que a lei "entra em vigor após decorrido 1 (um) ano de sua publicação oficial". Publicada em 10/12/2024, está em vigor desde 11 de dezembro de 2025.
- Art. 133: revoga os arts. 757 a 802 do Código Civil e os arts. 9º a 14 do Decreto-Lei 73/1966, ou seja, o regime geral em que a apólice de garantia sempre viveu.
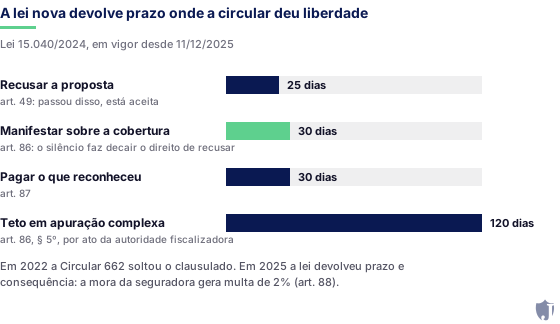
- Art. 49: proposta não recusada em 25 dias é considerada aceita. A recusa só vale com justificativa comunicada ao proponente.
- Arts. 86, 87 e 88: 30 dias para a seguradora se manifestar sobre a cobertura, sob pena de decair do direito de recusá-la; 30 dias para pagar; multa de 2% sobre o montante devido em caso de mora.
- A ressalva que importa: quem aciona a apólice pública é o órgão segurado, não a sua empresa. Os prazos dos arts. 86 e 87 correm a favor do órgão, e o ganho do tomador é indireto.
Um ano de espera, e uma revogação que atinge o chão da apólice
O art. 134 é curto e literal:
"Esta Lei entra em vigor após decorrido 1 (um) ano de sua publicação oficial."
A lei é de 9 de dezembro de 2024, publicada em 10 de dezembro. A conta do art. 134 leva ao dia 11 de dezembro de 2025. Entrou inteira, sem escalonamento por ramo.
O art. 133 explica por que isso alcança o seguro garantia. Ele revoga os arts. 757 a 802 do Código Civil, que formavam o capítulo do contrato de seguro, e os arts. 9º a 14 do Decreto-Lei 73/1966.
Repare no detalhe que muda a leitura. O seguro garantia nunca teve capítulo próprio no Código Civil. Ele se apoia em quatro camadas: o regime geral do contrato de seguro, o regime administrativo do Decreto-Lei 73/1966, a regulação de produto da SUSEP e a Lei 14.133/2021. O art. 133 trocou as duas primeiras.
As duas camadas que o edital cita continuam iguais. É por isso que a mudança não aparece no processo licitatório e ainda assim é real.
A contraparte do que o mercado perdeu em 2022
Para entender o que a lei entrega, lembre o que a regulação tirou três anos antes.
A Circular SUSEP 662/2022, em vigor desde 2 de maio de 2022, revogou as Circulares 477/2013 e 577/2018 e acabou com o clausulado padronizado. No lugar da redação em anexo, o art. 27 dela passou a exigir que cada modalidade defina cinco aspectos: objetivo, valores garantidos, vigência, expectativa e caracterização do sinistro, e critério de cálculo da indenização. A reconstrução dessa troca está em da Circular 477 à 662.
O que sobrou daí é liberdade de redação, dentro dos requisitos mínimos do art. 27. A Lei 15.040 não devolve o clausulado padronizado. Ela faz outra coisa: põe prazo e consequência em lei onde a circular deixou liberdade.
| Aspecto | Quem define | Fonte |
|---|---|---|
| O que caracteriza o sinistro | a seguradora, no clausulado | Circular 662/2022, art. 27, IV |
| Como se calcula a indenização | a seguradora, no clausulado | Circular 662/2022, art. 27, V |
| Prazo para responder ao aviso | a lei, 30 dias | Lei 15.040, art. 86 |
| Prazo para pagar | a lei, 30 dias | Lei 15.040, art. 87 |
| Custo do atraso | a lei, multa de 2% | Lei 15.040, art. 88 |
A liberdade segue sendo sobre o quê. O prazo passou a ser sobre quando, e está em lei.
Quem é segurado, quem é tomador, e por que isso decide tudo
Esta é a seção que falta em quase tudo que se escreveu sobre a lei. No seguro garantia da Lei 14.133/2021, os papéis são estes:
| Papel | Quem é | O que faz |
|---|---|---|
| Segurado | o órgão contratante | é quem a apólice protege, e quem avisa o sinistro |
| Tomador | a sua empresa, contratada | contrata, paga o prêmio, responde no regresso |
| Seguradora | a companhia emissora | aceita o risco, regula o sinistro, indeniza |
Agora leia a Lei 15.040 com essa tabela do lado. Os arts. 86, 87 e 88 tratam de prazo para a seguradora se manifestar, pagar e da mora. Esses prazos correm entre seguradora e segurado, e no contrato público o segurado é o órgão. Já o art. 49 trata da proposta, e quem a apresenta e paga o prêmio é o tomador.
A divisão é limpa, e vale guardar assim: o art. 49 é seu; os arts. 86 a 88 são do órgão, e chegam a você por via indireta. O desenho das garantias na lei de licitações está em garantias na Lei 14.133.
Art. 49: a proposta que ninguém recusou em 25 dias está aceita
O texto é este:
"Recebida a proposta, a seguradora terá o prazo máximo de 25 (vinte e cinco) dias para cientificar sua recusa ao proponente, ao final do qual será considerada aceita."
Três parágrafos completam a regra.
O §1º considera a proposta aceita também pela prática de atos inequívocos, como receber ou cobrar o prêmio. Cobrar o prêmio e deixar a emissão pendente deixou de ser neutro.
O §2º diz que pedido de esclarecimento ou de perícia reinicia o prazo. É o contrapeso, e a análise de crédito do tomador costuma gerar esse tipo de pedido.
O §3º é o mais útil para quem tem prazo de edital correndo: "para a validade da recusa, a seguradora deverá comunicar sua justificativa ao proponente". Recusa sem justificativa comunicada não é recusa válida.
Uma advertência prática. Aceitação tácita não é apólice emitida, e o órgão exige documento. O valor real do art. 49 é dar base para cobrar posição, por escrito, antes de o prazo virar. O custo e o prazo de análise estão em quanto custa um seguro garantia.
Art. 86: trinta dias de silêncio e a seguradora perde o direito de recusar
É o artigo mais forte da lei nova, e o caput o resume:
"A seguradora terá o prazo máximo de 30 (trinta) dias para manifestar-se sobre a cobertura, sob pena de decair do direito de recusá-la."
O prazo conta da reclamação ou do aviso de sinistro acompanhado de todos os elementos necessários. A consequência do silêncio não é multa: é decadência do direito de recusar.
Os parágrafos desenham os limites:
- §2º: a seguradora pode pedir documentos complementares, de forma justificada.
- §3º: o prazo "suspende-se por no máximo 2 (duas) vezes". Não há pedido de documento infinito.
- §5º: a autoridade fiscalizadora pode fixar prazo maior para seguros de apuração mais complexa, "respeitado o limite máximo de 120 (cento e vinte) dias".
- §6º: "A recusa de cobertura deve ser expressa e motivada, não podendo a seguradora inovar posteriormente o fundamento, salvo quando, depois da recusa, vier a tomar conhecimento de fatos que anteriormente desconhecia."
O §6º merece atenção do tomador mesmo não sendo seu o prazo: ele congela o fundamento da recusa. Quem já viu uma regulação mudar de motivo a cada troca de carta sabe o que isso vale.
Repare no encaixe com a Circular 662. A caracterização do sinistro continua escrita pela seguradora, mas a recusa fundada nela tem prazo e não pode mudar depois. A liberdade de redação segue; a de mudar de argumento, não.
Arts. 87 e 88: trinta dias para pagar, e dois por cento para não pagar
Reconhecida a cobertura, entra o art. 87:
"a seguradora terá o prazo máximo de 30 (trinta) dias para pagar a indenização ou o capital estipulado"
Valem as mesmas regras de suspensão do art. 86. O §6º repete a lógica do congelamento: o valor apurado deve ser apresentado de forma fundamentada, sem inovação posterior. Fundamento fixado no art. 86, valor fixado no art. 87.
O art. 88 põe preço na demora:
"A mora da seguradora fará incidir multa de 2% (dois por cento) sobre o montante devido, corrigido monetariamente, sem prejuízo dos juros legais e da responsabilidade por perdas e danos."
São três camadas em uma frase: multa de 2%, correção monetária e juros legais, mais perdas e danos. A multa não substitui nada, soma.
| Fase | Prazo | Consequência | Dispositivo |
|---|---|---|---|
| Resposta à proposta | 25 dias | proposta considerada aceita | art. 49 |
| Manifestação sobre a cobertura | 30 dias | decai o direito de recusar | art. 86 |
| Suspensões do prazo de regulação | no máximo 2 vezes | prazo volta a correr | art. 86, §3º |
| Prazo ampliado por apuração complexa | até 120 dias | teto fixado em lei | art. 86, §5º |
| Pagamento após reconhecer a cobertura | 30 dias | multa de 2%, mais correção e juros | arts. 87 e 88 |
Art. 66: o dever de avisar é do segurado, e no público o segurado é o órgão
O art. 66 trata do que o segurado deve fazer ao tomar ciência do sinistro: tomar providências para evitar ou minorar os efeitos, avisar prontamente a seguradora por qualquer meio idôneo e prestar todas as informações de que disponha.
A consequência é graduada. O descumprimento doloso implica perda do direito à indenização. O culposo, perda equivalente aos danos da omissão.
Esses deveres recaem sobre o segurado, e no contrato público o segurado é o órgão. Para o tomador, isso produz duas consequências opostas, e as duas são verdadeiras.
A primeira é desconfortável: você não controla o aviso, e a apólice que pagou pode ser acionada em condições que não escolheu.
A segunda é favorável: a conduta do órgão passou a ter efeito mensurável sobre a indenização. Aviso tardio ou omissão de informação deixaram de ser detalhe administrativo. Isso dá ao tomador um argumento objetivo quando o aviso não for tempestivo nem documentado. O que fazer quando a relação com o órgão travou está em apólice recusada pelo órgão.
A ressalva honesta: os prazos não são seus, e o ganho é indireto
É aqui que o entusiasmo com a lei nova costuma escorregar.
A Lei 15.040 não dá ao tomador o direito de exigir que a seguradora pague rápido. Os prazos dos arts. 86 e 87 correm entre seguradora e segurado, e quem aciona a apólice pública é o órgão. Se alguém disser que a lei deu à sua empresa o direito de cobrar indenização em 30 dias, a leitura está errada.
O ganho do tomador existe, e é de outra natureza:
- O sinistro deixa de ficar em aberto por anos. Prazo de 30 dias, no máximo duas suspensões e teto de 120 dias nos casos complexos fecham a janela de indefinição.
- O fundamento da recusa fica congelado pelo art. 86, §6º, e o valor apurado fica fundamentado pelo art. 87, §6º. A discussão passa a ter objeto estável.
- A relação de regresso fica mais previsível. O que a seguradora pagou, quando e com base em quê fica registrado dentro de prazo fechado. É melhor discutir regresso sobre documento datado do que sobre histórico difuso.
Nenhum dos três é direito de exigir pagamento. Os três reduzem o tempo de incerteza que recai sobre o tomador: é ganho de previsibilidade, não de legitimidade para cobrar.
Perguntas frequentes
A vigência é a do art. 134: 11 de dezembro de 2025. E vale registrar o que a lei não traz: não há regra de transição. Os artigos finais cuidam de arbitragem e foro (arts. 129 a 131), de título executivo no seguro de vida (art. 132), das revogações (art. 133) e da vigência (art. 134). Nenhum deles diz o que acontece com o contrato celebrado antes. Em caso concreto, a análise passa pela data de celebração e pelo clausulado da sua apólice, e é discussão jurídica, não leitura de dispositivo.
Não. Os prazos dos arts. 86 e 87 correm entre seguradora e segurado, e no contrato público o segurado é o órgão. O tomador ganha previsibilidade e prazo fechado, não legitimidade para cobrar a indenização.
Não. A Circular SUSEP 662/2022 segue em vigor e segue sem clausulado padronizado, e o art. 27 dela continua exigindo os cinco aspectos de cada modalidade. A Lei 15.040 atua sobre prazo e consequência, não sobre a redação da cobertura.
Não. O §2º do art. 86 permite pedir documentos complementares, mas de forma justificada. O §3º limita a suspensão a duas vezes. E o §5º fixa o teto de 120 dias para o prazo ampliado pela autoridade fiscalizadora nos seguros de apuração mais complexa.
Em regra, não. O §6º do art. 86 diz que a recusa deve ser expressa e motivada, e que a seguradora não pode inovar posteriormente o fundamento. A exceção é estreita: fatos que ela desconhecia e de que só tomou conhecimento depois da recusa.
Pelo art. 49, passados 25 dias sem recusa cientificada ao proponente, a proposta é considerada aceita. O §1º acrescenta a aceitação por atos inequívocos, como receber ou cobrar o prêmio. Na prática, o órgão exige a apólice como documento: continue cobrando a emissão em vez de confiar na aceitação tácita.
A mecânica do sinistro, da expectativa à caracterização, com o que cada etapa aciona, está em sinistro de seguro garantia: do aviso à indenização.
O que fazer a seguir
A Lei 15.040 pede duas mudanças pequenas e nenhuma mudança de produto. A primeira é de leitura: separar o prazo que é seu, o art. 49, do prazo que é do órgão, os arts. 86 a 88. A segunda é cronológica: datar e protocolar cada etapa. É este o registro mínimo.
| Momento | O que registrar | Para que serve |
|---|---|---|
| Entrega da proposta | data e protocolo | inicia os 25 dias do art. 49 |
| Pedido de esclarecimento ou perícia | data e conteúdo | o prazo reinicia (art. 49, §2º) |
| Recusa da proposta | justificativa por escrito | sem ela a recusa não vale (art. 49, §3º) |
| Aviso de sinistro feito pelo órgão | data e documentação | inicia os 30 dias do art. 86 |
| Pedidos de documento complementar | quantidade e datas | o limite é de duas suspensões (art. 86, §3º) |
| Recusa de cobertura | fundamento integral | o fundamento não pode ser inovado (art. 86, §6º) |
A Jubilato Seguros é corretora especializada em seguro garantia e trata essa cronologia como parte do processo. Prazo com consequência se prova com data.
O resto do desenho continua onde estava. As modalidades estão em garantia de execução no seguro garantia. O caso em que a redação do clausulado decide a aceitação da apólice está em seguro garantia em serviço com dedicação exclusiva.
Para revisar um clausulado ou montar a cronologia de um sinistro em curso, fale com a Jubilato Seguros.
A Jubilato Seguros é corretora de seguros registrada na SUSEP sob o nº 202077830, não seguradora. Este conteúdo descreve a Lei 15.040/2024, a Circular SUSEP 662/2022 e a Lei 14.133/2021 vigentes em outubro de 2026, com transcrições conforme o texto publicado, e não constitui parecer jurídico nem cotação. A cobertura e a caracterização do sinistro de cada apólice dependem do clausulado registrado pela seguradora emissora.