Quem pergunta "quanto custa o seguro garantia" quase sempre quer um percentual. A resposta honesta é que o percentual é a menor parte da conta, e a maior parte já foi decidida antes de você cotar: está no edital.
O prêmio de uma apólice de seguro garantia nasce de quatro coisas, nesta ordem de peso: a importância segurada, o prazo de vigência, o risco do objeto e o seu perfil como tomador. Entender cada uma é o que separa quem negocia preço de quem só recebe cotação.
Resposta rápida
- O prêmio não incide sobre o valor do contrato. Incide sobre a importância segurada, que é o percentual do art. 98 ou do art. 99 aplicado ao valor do contrato.
- O maior fator de preço está no edital, não na negociação: 5%, 10% ou 30% de garantia mudam a importância segurada em até seis vezes no mesmo contrato.
- Prazo é preço. A apólice tem de acompanhar a vigência do contrato (art. 97, I). Cobertura estendida de 60 dias, 90 dias ou cinco anos não sai de graça.
- Existe prêmio mínimo por apólice, hoje na casa de R$ 160: em contrato pequeno, o custo por real garantido é proporcionalmente maior.
- O que encarece de verdade: cláusula de retomada, obra sem projeto completo, restrição cadastral e documentação atrasada. O que barateia: documentação completa e limite já aprovado na seguradora.
A conta, na ordem em que ela é feita
A sequência é sempre a mesma, e só o último passo depende de negociação.
1. O edital define o percentual. O art. 98 permite até 5% do valor inicial do contrato, majorável até 10% mediante justificativa de complexidade e risco. O art. 99 permite até 30% em obras e serviços de engenharia de grande vulto, na modalidade seguro-garantia com cláusula de retomada.
2. O percentual vira importância segurada. É esse número, e não o valor do contrato, que a seguradora está garantindo.
3. A importância segurada encontra o prazo. A apólice precisa cobrir toda a vigência do contrato e acompanhar suas modificações por endosso (art. 97, I). Quanto maior a exposição no tempo, maior o prêmio.
4. Só então entra a taxa. Ela é o resultado da análise de risco daquele objeto e daquele tomador. É a última etapa, e a única onde uma corretora especializada consegue trabalhar.
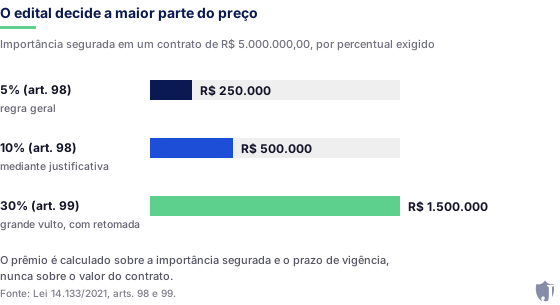
O gráfico acima é o ponto que mais surpreende: no mesmo contrato de R$ 5 milhões, a importância segurada vai de R$ 250 mil a R$ 1,5 milhão dependendo apenas do que o edital escreveu. Nenhuma negociação de taxa compensa um percentual que subiu de 5% para 30%.
O que aumenta o preço
Cláusula de retomada. Quando o edital exige que a seguradora assuma e conclua o objeto (art. 102), ela deixa de avaliar só a sua capacidade de pagar e passa a avaliar o custo de terminar a sua obra. A subscrição fica mais rigorosa e a exposição, maior. O que está em jogo está detalhado em cláusula de retomada.
Prazo longo e cobertura estendida. Contratos que exigem vigência da apólice além do fim do contrato, 60 dias, 90 dias ou mais, aumentam o período de exposição. É comum o edital pedir isso sem destacar, e é comum a empresa descobrir na hora da emissão.
Obra sem projeto completo. Projeto incompleto é custo indeterminado para quem pode ter de concluir. Aparece como restrição de apetite antes de aparecer como preço.
Histórico cadastral e fiscal. Restrição em certidão, protesto, execução fiscal e histórico de sinistro pesam na análise. Não são detalhes burocráticos: são a análise.
Documentação em cima da hora. Aqui o efeito não é sobre a taxa, é sobre a escolha. Quando falta tempo, sobram menos seguradoras dispostas a analisar, e a empresa acaba aceitando a única proposta que chegou dentro do prazo.
Reforço de garantia por proposta baixa. Proposta abaixo de 85% do valor orçado dispara o art. 59, § 5º: garantia adicional de 1% do valor orçado para cada 1% de diferença. É garantia a mais sobre a mesma obra, e portanto prêmio a mais.
O que reduz o preço
Limite já aprovado. Uma empresa que já passou por análise na seguradora e tem limite vigente cota mais rápido e em condição melhor. Construir esse limite antes de precisar dele é decisão de gestão, não de compra.
Documentação completa e antecipada. Balanço auditado ou assinado, certidões válidas, contrato social atualizado e o edital inteiro. Cotação com documentação completa disputa entre várias seguradoras; cotação incompleta disputa entre as que aceitam analisar sem tudo. A lista está em documentos para contratar seguro garantia.
Prazo real de análise. O art. 96, § 3º dá o mínimo de um mês entre a homologação e a assinatura para quem opta por seguro garantia. Usar essa janela inteira é o que permite comparar propostas em vez de aceitar a primeira.
Garantia de participação, quando cabe. A garantia de proposta é limitada a 1% do valor estimado da contratação (art. 58). É a menor exposição do ciclo, e é onde a empresa constrói relacionamento com a seguradora antes de precisar da garantia de execução.
Prêmio mínimo: por que contrato pequeno custa proporcionalmente mais
Toda apólice tem um custo fixo de emissão: análise, registro, gestão. Por isso as seguradoras trabalham com prêmio mínimo por apólice, um piso abaixo do qual a emissão não se paga. Entre as seguradoras com que operamos, esse piso está hoje em torno de R$ 160 por apólice (setembro de 2026). É valor de referência, varia por seguradora e muda com o tempo.
A consequência é direta. Num contrato grande, o prêmio acompanha a importância segurada e a taxa é o que manda. Num contrato pequeno, o prêmio mínimo pode ser maior do que a taxa aplicada produziria, e o custo por real garantido sobe.
Uma consequência prática: apólice de prêmio mínimo não se parcela, porque o valor já está no piso. Acima do mínimo, o parcelamento existe e é negociado com a seguradora.
Isso muda a decisão em dois casos concretos:
- Contrato de baixo valor e prazo curto: vale comparar o prêmio mínimo com o custo real de imobilizar o valor em caução. Às vezes a caução sai melhor, e a escolha é sua (art. 96, § 1º). O comparativo completo está em seguro garantia, caução ou fiança bancária.
- Vários contratos pequenos com o mesmo órgão: a conversa passa a ser de relacionamento e limite, não de cotação avulsa.
Nota de transparência. Publicamos o prêmio mínimo porque ele é um piso operacional, estável e verificável com as seguradoras parceiras. Não publicamos taxa. A taxa é resultado de subscrição: muda por objeto, por prazo, por percentual exigido e por perfil de tomador, e um percentual solto na internet tem grande chance de não valer para o seu caso. Taxa a gente responde com o edital em mãos, por escrito, e com a seguradora que vai assinar.
Prorrogação e aditivo: o preço que aparece depois
A apólice acompanha o contrato. Quando o contrato é prorrogado ou tem seu valor alterado, a apólice precisa ser ajustada por endosso (art. 97, I), e o endosso tem prêmio proporcional ao período e ao valor acrescidos.
Duas coisas dão errado aqui com frequência:
O aditivo sai e o endosso não. O contrato segue com garantia vencida, o que é descumprimento contratual e pode travar pagamento.
O endosso é pedido em cima da data. Vira urgência, e urgência limita a escolha de seguradora.
Como pedir uma cotação que volta com preço de verdade
Uma cotação bem montada economiza dias e costuma vir melhor. O pacote mínimo:
- O edital inteiro, não só o trecho da garantia. O percentual, a vigência exigida e a exigência ou não de retomada estão em partes diferentes.
- O valor do contrato e o prazo de execução.
- Documentação societária e fiscal atualizada.
- A data da homologação, que é o que define a janela real de emissão.
Cotação pedida com esses quatro itens permite comparar propostas. Cotação pedida com "quanto custa o seguro de uma obra de R$ 5 milhões" só permite receber um chute.
Perguntas frequentes
Não existe taxa única. Ela é definida na subscrição, a partir do objeto, do prazo, do percentual exigido e do perfil do tomador, e varia entre seguradoras para o mesmo risco. Qualquer percentual dado antes da leitura do edital é estimativa, não cotação.
Entre as seguradoras com que operamos, o piso está em torno de R$ 160 por apólice (referência de setembro de 2026). É o custo fixo de emitir, analisar e registrar, e é por isso que contrato pequeno sai proporcionalmente mais caro. Cada seguradora define o seu, e o número muda com o tempo.
Não. Incide sobre a importância segurada, que é o percentual exigido pelo edital aplicado ao valor do contrato. Num contrato de R$ 5 milhões com garantia de 5%, a importância segurada é R$ 250 mil.
Não. O prêmio é o preço do risco assumido durante a vigência, como em qualquer seguro. Quem é restituída ao final é a caução em dinheiro, e essa sim com atualização monetária (art. 100).
Quando o prêmio é o mínimo, não. Apólice de prêmio mínimo é emitida à vista, porque o valor já está no piso que paga a emissão. Acima do mínimo, sim: as seguradoras trabalham com parcelamento, e as condições variam conforme o valor e o prazo da apólice.
Uma coisa não depende do pagamento: a cobertura vale a partir da emissão da apólice, dentro da vigência definida nela, e não a partir da primeira parcela paga. Isso está alinhado com o art. 97, II da Lei 14.133, que diz que o seguro-garantia continua em vigor mesmo se o contratado não tiver pago o prêmio nas datas convencionadas. A inadimplência do prêmio não derruba a cobertura perante o órgão, o que não significa que ela não tenha efeito na sua relação com a seguradora e no seu limite para a próxima apólice.
O seguro garantia é distribuído por corretora, e a remuneração dela já está na estrutura do produto. O que muda com uma corretora especializada não é a existência da comissão: é quantas seguradoras analisam o seu caso, em quanto tempo e com que argumento.
Porque apetite é diferente de preço. Cada seguradora tem limites por ramo, por objeto e por concentração de risco, e uma que já está exposta naquele tipo de obra vai precificar mais alto ou recusar. É exatamente por isso que cotar em uma só não diz quanto custa.
O que fazer a seguir
Antes de pedir preço, leia três linhas do edital: o percentual da garantia, a vigência exigida da apólice e a existência ou não de cláusula de retomada. Esses três itens explicam a maior parte da diferença entre duas cotações do mesmo contrato.
O que muda entre as três modalidades de garantia de execução, e a base de cálculo de cada uma, está em garantia de execução. O mapa completo do que a lei exige em cada fase está em garantias na Lei 14.133, e o que avaliar em quem vai emitir a sua apólice está em o que define uma corretora especializada.
Para receber uma cotação com o edital analisado, fale com a Jubilato Seguros.
A Jubilato Seguros é corretora de seguros registrada na SUSEP sob o nº 202077830, não seguradora. Este conteúdo explica a formação do preço do seguro garantia sob a Lei 14.133/2021 e não constitui cotação nem recomendação. Taxas, prêmio mínimo e condições de aceitação são definidos por cada seguradora na subscrição.