A empresa vence a licitação de limpeza, contrata o seguro garantia com a cobertura trabalhista que o edital pediu, apresenta a apólice e o órgão recusa.
Não houve erro da empresa, nem da corretora, nem da seguradora. O que existe é um impasse normativo de dois lados, aberto em 2022 e apertado em 2024, e que continua sem solução publicada.
Este guia conta a história inteira, com as datas e os números dos documentos, e termina no que interessa: o que fazer quando a sua apólice é a recusada.
Resposta rápida
- O problema vive num escopo estreito: serviço continuado com dedicação exclusiva de mão de obra, como limpeza, vigilância, facilities e apoio administrativo. Não se aplica a garantia de execução de obra.
- O órgão quer a cobertura porque a Administração responde solidariamente pelos encargos previdenciários e subsidiariamente pelos trabalhistas quando falha na fiscalização (art. 121, § 2º da Lei 14.133).
- A maior parte das apólices condiciona o pagamento dessas verbas ao trânsito em julgado da ação. O Parecer 00036/2024/DECOR/CGU/AGU concluiu que essa cláusula é incompatível com a Lei 14.133 e com a IN 5/2017, e que a apólice é passível de rejeição.
- "Passível" não é "automática". O próprio parecer entrega a decisão ao órgão, por conveniência e oportunidade.
- A origem do impasse é regulatória: a Circular SUSEP 662/2022 revogou o clausulado padronizado que trazia gatilho objetivo de sinistro, e nada entrou no lugar.
O que o órgão quer, e por que ele quer
A Lei 14.133 colocou a Administração numa posição desconfortável e resolveu parte dela com seguro.
O art. 121, § 2º diz que, nos contratos de serviço contínuo com regime de dedicação exclusiva de mão de obra, a Administração responde solidariamente pelos encargos previdenciários e subsidiariamente pelos encargos trabalhistas se comprovada falha na fiscalização do cumprimento das obrigações do contratado.
O § 3º, I oferece a saída: a Administração poderá exigir seguro-garantia com cobertura para verbas rescisórias inadimplidas.
Duas palavras merecem atenção, e as duas são argumento do contratado:
"Poderá". A exigência é facultativa, não obrigatória.
"Verbas rescisórias inadimplidas". É um escopo mais estreito do que o que muitos editais pedem, e mais estreito do que o anexo da IN 5/2017 sobre o tema. Quando o edital exige cobertura mais ampla que a da lei, isso é discutível por esclarecimento, dentro do prazo.
A IN SEGES/MPDG 5/2017 continua no jogo mesmo com a lei nova: a IN SEGES/ME 98/2022, art. 1º autorizou aplicá-la, no que couber, às contratações de serviços regidas pela Lei 14.133.
A linha do tempo do apagão
O impasse não nasceu com o parecer de 2024. Ele nasceu dois anos antes, numa mudança regulatória que quase ninguém ligou ao assunto.
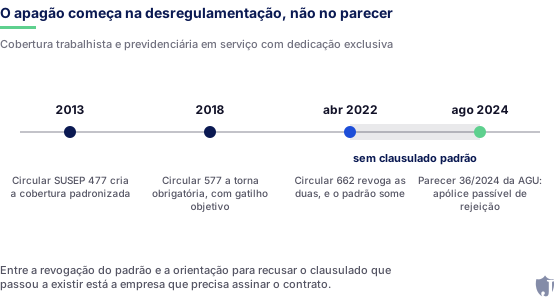
| Quando | O que aconteceu |
|---|---|
| 2013 | A Circular SUSEP 477 cria a cobertura adicional trabalhista e previdenciária, com clausulado padronizado em anexo. |
| 2018 | A Circular SUSEP 577 torna a cláusula obrigatória em contrato com dedicação exclusiva, e com gatilho objetivo: o sinistro se caracteriza quando, findo o segundo mês após a rescisão do contrato principal, o tomador não fez o pagamento, mediante comprovação documental. Trânsito em julgado não aparece no texto. |
| abril de 2022 | A Circular SUSEP 662 revoga a 477 e a 577 e acaba com o clausulado padronizado, em nome da liberdade contratual. Some a norma que fixava o gatilho objetivo e nada entra no lugar. O mercado volta ao clausulado próprio, com trânsito em julgado. |
| 13 de agosto de 2024 | O Parecer 00036/2024/DECOR/CGU/AGU, aprovado pelo Despacho do Advogado-Geral da União nº 332, conclui que a cláusula de trânsito em julgado é incompatível com a Lei 14.133 e com a IN 5/2017, e que a apólice com essa previsão é passível de rejeição. |
| 2025 e 2026 | Impasse sem solução publicada. A FenSeg leva o tema à AGU pelo Ofício nº 10/2025, pautado em 29/05/2025, enquanto apólices de contratos federais de terceirização seguem com a cláusula. |
O que fechou o cerco foram os dois extremos: de um lado a desregulamentação do clausulado, do outro a orientação para recusar o clausulado que passou a existir. Entre os dois está a empresa que precisa assinar o contrato.
A parte regulatória dessa história, com o texto das três circulares e o que exatamente entrou no lugar do clausulado padronizado, está em da Circular 477 à 662.
Envie o documento da recusa e a apólice. A Jubilato Seguros identifica o gatilho que causou a rejeição e diz o que dá para fazer dentro do prazo.
Acionar o suporte
O que o parecer decidiu, e o que ele não decidiu
A ementa do Parecer 00036/2024/DECOR/CGU/AGU, no NUP 18220.101646/2022-06, é reproduzida assim:
"I - Não se mostra compatível com a Lei nº 14.133, de 2021, e a Instrução Normativa SEGES/MPDG nº 5, de 2017, a cláusula de seguro-garantia que condiciona o pagamento de verbas trabalhistas e previdenciárias ao trânsito em julgado de ação de responsabilização, em contrato de prestação de serviço continuado com dedicação exclusiva de mão de obra. II - A apólice de seguro-garantia que contenha essa previsão é passível de rejeição, cabendo à Administração a decisão a partir da avaliação dos critérios de conveniência e oportunidade."
Nota de fonte. As cópias públicas do parecer que localizamos são digitalizações sem texto pesquisável. O número, o NUP e o despacho de aprovação são confirmados por múltiplas fontes, e a ementa acima é a reproduzida na literatura especializada. Se você precisa do inteiro teor para instruir um processo, peça a íntegra à AGU.
Três leituras erradas circulam, e vale desfazer as três.
"O parecer é vinculante para toda a Administração." Não é bem assim. A Lei Complementar 73/1993, art. 40, § 1º, reserva a vinculação geral ao parecer aprovado pelo Presidente da República e publicado. Aqui a aprovação foi por despacho do Advogado-Geral da União. O efeito verificável é outro e ainda assim relevante: o parecer uniformiza a orientação dos órgãos consultivos da AGU e é aplicado por eles, que são justamente quem diz ao gestor se aceita ou não a sua apólice.
"A apólice tem de ser rejeitada." A conclusão II diz passível de rejeição, e devolve a decisão ao órgão, por conveniência e oportunidade. Esse juízo discricionário é exatamente onde a empresa ganha ou perde o contrato, e onde um argumento bem montado vale dinheiro.
"Isso vale para qualquer seguro garantia." Não vale. O escopo é serviço continuado com dedicação exclusiva de mão de obra. Garantia de execução de obra segue pelos arts. 98, 99 e 102, sem nenhuma relação com esse impasse. O regime de execução está em garantia de execução.
O argumento da seguradora, que também é legítimo
Contar só um lado desta história produz panfleto, não análise.
A objeção das seguradoras não é capricho. Sem decisão definitiva, dizem elas, fica imprecisa a configuração do dano e fica inviabilizado o direito de regresso contra o tomador. Uma cobertura acionada antes disso transfere para o seguro um risco cuja extensão ainda não está determinada, e isso se reflete em preço e em apetite.
Há também contraponto jurídico publicado por autores da própria AGU. Em dezembro de 2024, Lindineide Oliveira Cardoso e Ronny Charles Lopes de Torres alertaram que a rejeição indiscriminada dessas apólices "trará ampliação dos custos da contratação, provavelmente afastando seguradoras e licitantes deste mercado".
E vale registrar o que o órgão não está pedindo, porque a confusão aqui é comum: o que a Administração quer não é pagar por reclamação trabalhista ajuizada. O gatilho que a IN prevê depende de decisão em processo administrativo, com contraditório, e o gatilho que existia na Circular 577/2018 dependia de inadimplemento comprovado documentalmente após a rescisão. A discussão é sobre qual evento aciona a apólice, não sobre pagar a qualquer um que reclame.
O tamanho do problema, em número
Este é um impasse que soa jurídico e se resolve em caixa. Vale medir.
Entre 01/12/2025 e 31/08/2026, identificamos exigência de garantia em 361 dos 5.369 contratos da categoria Mão de Obra publicados no PNCP, ou 6,72%. Três coisas chamam atenção nesse grupo:
- O contrato é grande para o setor: valor mediano de R$ 670.725.
- O contrato é longo: vigência média de 509 dias, cerca de 17 meses. Isso significa renovação, aditivo e endosso, e o problema da apólice volta a cada ciclo.
- A categoria Serviços, mais ampla, soma outros 8.872 contratos com exigência identificada no mesmo período.
Ou seja: não é caso isolado, é rotina de um setor inteiro, e cada contrato carrega o impasse por um ano e meio. O método da apuração está em como lemos os editais e contratos do PNCP.
A sua apólice foi recusada. E agora?
A ordem importa, porque o prazo de assinatura continua correndo.
- Peça a recusa por escrito, com fundamento. Saber se o órgão citou o Parecer 36/2024, a IN 5/2017 ou cláusula do edital muda a resposta inteira.
- Leia o edital de novo, com a apólice ao lado. Em muitos casos o edital pede cobertura mais ampla do que o art. 121, § 3º, I autoriza, que fala em verbas rescisórias inadimplidas. Quando há essa assimetria, ela é argumento.
- Verifique se há prazo de esclarecimento ou de impugnação ainda aberto. É o caminho formal, e a resposta do órgão vira documento.
- Consulte outras seguradoras sobre o clausulado, não sobre o preço. A pergunta certa não é "quanto custa", é "o seu clausulado registrado condiciona o pagamento ao trânsito em julgado?". As respostas variam.
- Avalie a troca de modalidade como plano B. Caução, fiança bancária ou título de capitalização são direito seu pelo art. 96, § 1º, e resolvem a habilitação enquanto o impasse não se resolve. O custo de cada uma no caixa está em seguro garantia, caução ou fiança bancária.
- Documente tudo. Esse impasse vai se repetir na próxima renovação, e o histórico escrito encurta a discussão seguinte.
Cada um desses passos tem prazo próprio, e o prazo para assinar o contrato continua correndo durante a discussão. A sequência dia a dia, com o artigo que sustenta cada movimento, está em apólice recusada pelo órgão: o que fazer nos próximos 5 dias.
A pergunta que decide é qual clausulado cada seguradora registra. A gente já sabe onde perguntar.
Solicitar cotação gratuita
O que não fazer
Não assine o contrato contando resolver a apólice depois. Sem garantia aceita, o pagamento trava na primeira medição.
Não troque de seguradora sem ler o clausulado novo. Duas apólices com o mesmo nome de modalidade podem ter gatilhos diferentes, e é justamente o gatilho que está em discussão.
Não deixe a apólice vencer durante a renovação. O art. 97, parágrafo único permite substituir a apólice na data de renovação ou de aniversário, desde que nenhum período fique descoberto. Período descoberto é descumprimento contratual, e nesse setor ele aparece rápido.
Perguntas frequentes
É o regime em que os empregados da contratada trabalham de forma exclusiva naquele contrato, sob as regras da Administração quanto a quantitativo e alocação. Limpeza, vigilância, portaria, recepção e apoio administrativo são os casos típicos. É esse regime que atrai a responsabilidade solidária e subsidiária do art. 121, § 2º.
Pode, segundo o Parecer 00036/2024/DECOR/CGU/AGU, aprovado pelo Despacho AGU nº 332, de 13/08/2024. Mas a conclusão fala em apólice passível de rejeição, e devolve a decisão ao órgão, por conveniência e oportunidade. Não é recusa automática.
O clausulado é registrado por cada seguradora, e as condições variam. Em setembro de 2024, a ConJur registrou que a maior parte das seguradoras não comercializa cobertura que indenize sem condenação judicial. Por isso a pergunta a fazer na cotação é sobre o gatilho do clausulado, e não sobre o preço.
Ele orienta os órgãos consultivos da AGU, que atuam na esfera federal. Estados e municípios têm suas próprias consultorias jurídicas, e nada impede que adotem o mesmo entendimento. Na prática, o efeito tem se espalhado por citação.
Não. O escopo é serviço continuado com dedicação exclusiva de mão de obra. A garantia de execução de obra é regida pelos arts. 98, 99 e 102 da Lei 14.133 e não tem relação com essa discussão.
Resolve a habilitação, porque a escolha da modalidade é sua (art. 96, § 1º). Mas troca um problema por outro: a fiança consome o seu limite de crédito no banco, que é o mesmo limite que financia a folha desse contrato. Em serviço com dedicação exclusiva, onde a folha é a maior despesa, isso pesa.
O órgão contratante, assessorado pela sua consultoria jurídica. Na esfera federal, são os escritórios consultivos da AGU que orientam essa decisão, e é por isso que um parecer de uniformização tem tanto efeito prático mesmo sem ser vinculante no sentido da LC 73/1993.
O que fazer a seguir
Se você opera serviço com dedicação exclusiva, trate o clausulado como item de proposta, e não como papel de última hora. Antes de disputar, confira o que o edital exige de cobertura, se a exigência é mais ampla que o art. 121, § 3º, I e qual o gatilho do clausulado que a sua seguradora registra.
Os documentos e o tempo de cada etapa estão em documentos para contratar seguro garantia e em prazo de emissão do seguro garantia. O enquadramento geral das garantias está em garantias na Lei 14.133.
Se a sua apólice foi recusada ou você quer chegar à assinatura sem esse risco, fale com a Jubilato Seguros.
A Jubilato Seguros é corretora de seguros registrada na SUSEP sob o nº 202077830, não seguradora. Este conteúdo descreve o estado de um impasse normativo em setembro de 2026 e não constitui parecer jurídico, cotação ou recomendação. A cobertura efetiva depende do clausulado registrado por cada seguradora, e a decisão sobre aceitar a apólice é do órgão contratante.
A Jubilato Seguros compara clausulados antes de você propor, e isso é o que evita o problema deste artigo. Conversa sem compromisso.
Falar com a Jubilato