Renovação de seguro garantia costuma travar num documento de uma página. A seguradora precisa saber se o contrato que ela garante vem sendo cumprido antes de aceitar o risco por mais um período, e a prova disso é o termo de bom andamento: uma declaração em que o próprio órgão contratante atesta que não houve sinistro e que a empresa vem cumprindo as cláusulas do contrato.
O problema prático é que esse documento não depende de você. Depende do gestor do contrato no órgão público, que tem as próprias prioridades. O gerador de termo de bom andamento da Jubilato Seguros reduz esse atrito ao entregar o texto pronto para assinatura, em vez de um pedido genérico.
Resposta rápida
- O termo de bom andamento é a declaração de adimplemento contratual em que o órgão contratante atesta que não houve ocorrência de sinistro e que a empresa vem cumprindo fielmente as cláusulas do contrato.
- Quem assina é o órgão, não a empresa. Por isso ele é o item de renovação com maior risco de atraso: o prazo é de terceiro.
- As seguradoras costumam exigi-lo para renovar a apólice ou para emitir endosso de prorrogação, porque ele é a evidência de que o risco não se deteriorou.
- O gerador monta o texto a partir de seis campos, busca a qualificação das duas partes pelo CNPJ nas bases públicas e exporta em PDF.
- O termo pode ser assinado digitalmente pelo gov.br ou impresso e assinado com carimbo do órgão. As duas formas são aceitas.
O que o documento precisa dizer
O texto do termo é curto e tem uma estrutura fixa. Ele identifica o órgão declarante, identifica a empresa contratada, cita o contrato e o seu objeto, e faz duas afirmações:
- Que até a presente data não houve nenhuma ocorrência de sinistro com relação ao serviço prestado pela empresa.
- Que a empresa vem cumprindo fielmente as cláusulas contratuais, nada constando nos arquivos do órgão que desabone sua capacidade técnica e comercial.
É a segunda afirmação que a mesa de subscrição lê com atenção. A primeira diz que nada quebrou; a segunda diz que o órgão não tem pendência registrada contra a empresa. Juntas, elas permitem que a seguradora renove sem reabrir a análise de crédito do zero.
Como usar o gerador
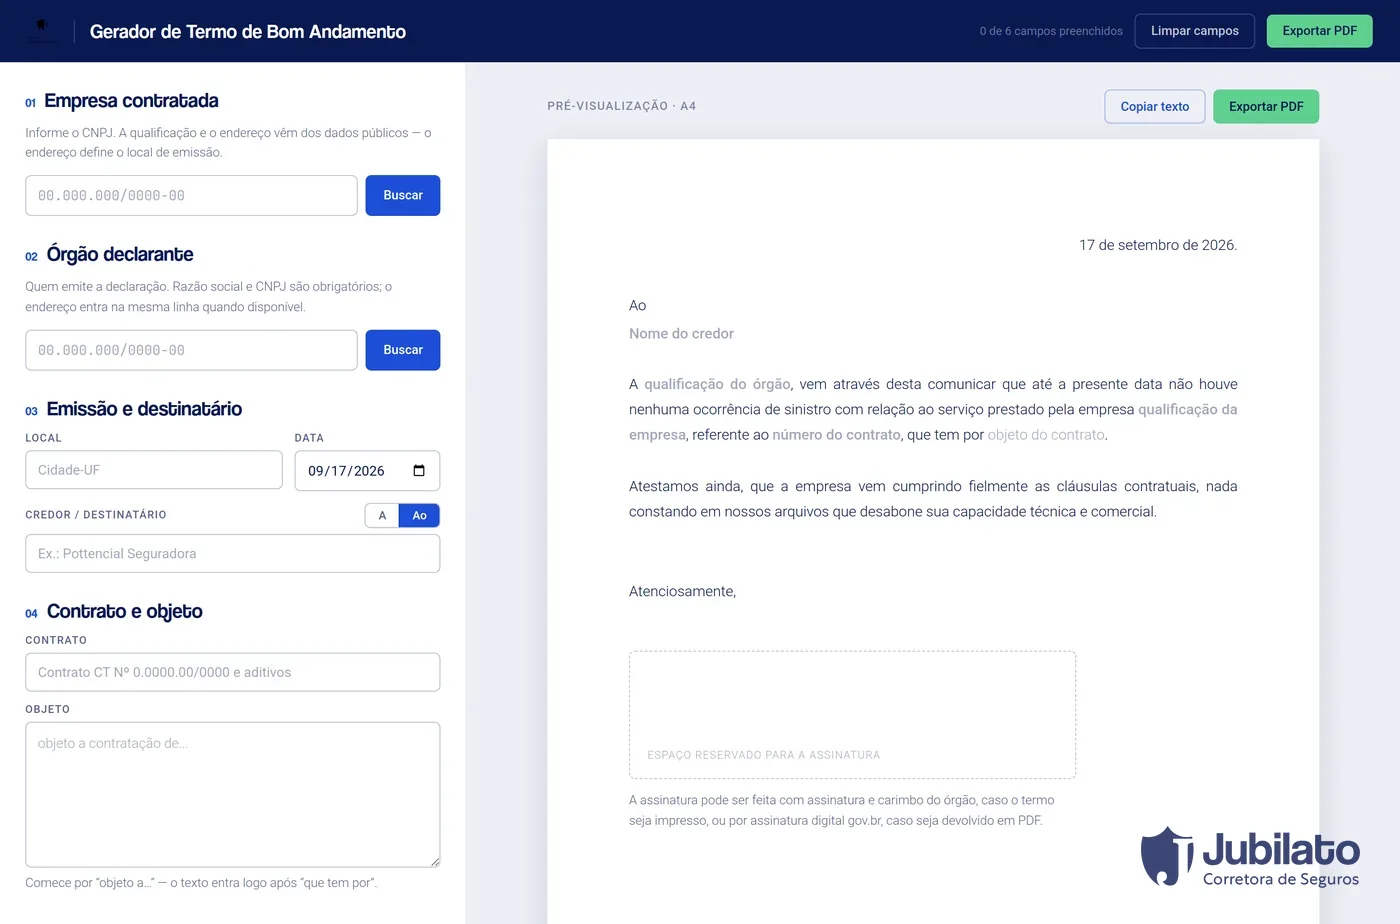
A ferramenta é pública, gratuita e não pede cadastro. O documento se monta enquanto você digita, e o contador no topo mostra quantos dos seis campos já foram preenchidos.
1. Empresa contratada. Informe o CNPJ e clique em buscar. A qualificação e o endereço vêm dos dados públicos, e o endereço define o local de emissão. Quando a consulta não devolve nada, os campos seguem editáveis e o que você digitar entra na carta exatamente como digitado.
2. Órgão declarante. Quem emite a declaração. Razão social e CNPJ são obrigatórios; o endereço entra na mesma linha quando disponível.
3. Emissão e destinatário. Local, data e o credor a quem o termo se dirige, que normalmente é a seguradora. Há um seletor entre "A" e "Ao" para a concordância ficar correta com o nome do destinatário.
4. Contrato e objeto. O número do contrato, com os aditivos, e o objeto. O campo de objeto começa por "objeto a contratação de...", porque o texto entra logo após a expressão "que tem por".
5. Exporte. O botão gera o PDF em A4. Há também a opção de copiar o texto puro, útil quando o órgão prefere emitir no próprio papel timbrado.
Por que isso destrava a renovação
Uma apólice de seguro garantia não se renova por inércia. A seguradora reavalia se aceita continuar exposta, e o termo é a peça que responde à pergunta central dessa reavaliação: o contrato garantido está saudável?
Sem ele, a renovação fica parada num limbo em que ninguém está errado. A corretora não tem o que enviar, a seguradora não tem o que analisar, e o cliente não tem como forçar o órgão. Enquanto isso a apólice corre para o vencimento, e apólice vencida em contrato vigente é inadimplemento contratual, com risco de sanção e de bloqueio de pagamento.
O que muda quando o documento chega pronto ao gestor público é o tipo de pedido que ele recebe. Não é mais "o senhor poderia emitir uma declaração de que está tudo certo com o nosso contrato", que exige que alguém redija algo. É "segue o termo preenchido com os dados do contrato nº X, precisamos apenas da assinatura". A diferença entre esses dois pedidos costuma ser de semanas.
Assinatura: gov.br ou carimbo
As duas formas são aceitas pelas seguradoras.
Assinatura digital gov.br. O órgão assina o PDF pelo assinador oficial, e a conferência é feita pelo validador do ITI. É o caminho mais rápido, porque dispensa impressão, digitalização e deslocamento.
Impresso com carimbo. O órgão imprime, assina à mão, carimba e devolve digitalizado. Ainda é comum em municípios menores.
O documento reserva o espaço de assinatura explicitamente, o que evita a ida e volta de um PDF assinado por cima do texto.
Perguntas frequentes
O termo de bom andamento é obrigatório por lei?
Não. Ele não está na Lei 14.133/2021. É uma exigência de subscrição, ou seja, uma condição que as seguradoras impõem para renovar a apólice ou emitir endosso. Por ser prática de mercado, o formato exato pode variar de seguradora para seguradora; o conteúdo, não.
Serve para emitir uma apólice nova?
Ele foi pensado para renovação e endosso de um contrato em andamento. Numa apólice nova de um contrato que ainda não começou não há andamento a atestar. Em contrapartida, se a sua empresa busca garantia para um contrato novo tendo outros contratos em execução, um termo de bom andamento desses outros contratos ajuda a análise de crédito.
Com quanta antecedência devo pedir?
Quanto antes, e a régua não é a data de vencimento da apólice: é a data de vencimento menos o tempo de resposta do órgão, menos o tempo de subscrição da seguradora. Sessenta dias antes do vencimento é uma antecedência confortável. Use a calculadora de datas para fixar essa data no calendário, e veja como calcular a vigência de um seguro garantia para não errar a data final da apólice.
O órgão pode se recusar a assinar?
Pode, e a recusa é informação relevante. Se existe pendência registrada, o termo não pode afirmar que não há. Nesse caso a conversa muda de figura e passa a ser sobre regularizar a pendência antes de tentar a renovação, o que é assunto para a corretora levar à seguradora com transparência.
O que fazer a seguir
Se a sua apólice vence nos próximos meses, gere o termo de bom andamento agora e envie ao gestor do contrato junto com o pedido de assinatura. O documento pronto é o que tira o pedido da fila de coisas que exigem redação.
Renovar no prazo é operação, não sorte, e depende de saber o que cada seguradora pede antes de pedir. O guia o que define uma corretora especializada em seguro garantia trata dessa camada.
Para revisar a renovação da sua apólice, fale com a Jubilato Seguros.
A Jubilato Seguros é corretora de seguros registrada na SUSEP sob o nº 202077830, não seguradora. A renovação da apólice, o endosso e a aceitação do risco são decisões da seguradora. O termo de bom andamento é exigência de subscrição, não obrigação legal, e o formato aceito pode variar por seguradora. Este conteúdo é informativo e não substitui a leitura do edital, do contrato nem das condições da apólice.