Quem pesquisa "como acionar sinistro" encontra conteúdo de automóvel e de residência. Seguro garantia não funciona assim. Não há oficina, não há franquia, e quem avisa o sinistro não é quem contratou a apólice.
Comece pelo ponto que organiza o resto: no seguro garantia público, o segurado é o órgão contratante e o tomador é a empresa contratada. A empresa paga o prêmio, assina a contragarantia e aparece na apólice, mas não aciona a cobertura. Quem avisa o sinistro e recebe a indenização é o órgão. A apólice protege a Administração contra o inadimplemento da empresa, não a empresa contra o próprio.
A notícia melhor para o tomador está no rito. Entre o primeiro indício de descumprimento e o pagamento existem duas etapas distintas: expectativa de sinistro e caracterização do sinistro. A maioria dos casos ainda termina bem entre as duas, e é ali que a empresa age.
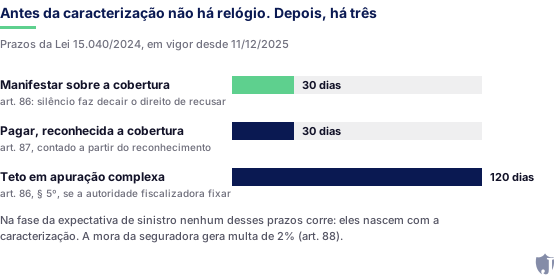
Para o gestor público, a novidade é de prazo. Desde 11 de dezembro de 2025 está em vigor a Lei 15.040/2024, o Marco Legal dos Seguros: 30 dias para a seguradora se manifestar sobre a cobertura, 30 dias para pagar, e multa de 2% pela mora. Antes, isso era discussão de clausulado.
Resposta rápida
- Quem avisa é o órgão, não a empresa. O segurado é a Administração. O tomador não aciona a própria apólice e, paga a indenização, responde à seguradora pelo regresso, pela contragarantia.
- Expectativa de sinistro não é sinistro. É o aviso de que há indício de inadimplemento, em geral na abertura do processo administrativo. Não gera indenização. Gera alerta, e é a janela em que o tomador pode corrigir.
- A caracterização é o gatilho. É o reconhecimento formal do inadimplemento, depois do processo com contraditório, e abre a obrigação de indenizar.
- A seguradora tem 30 dias para se manifestar sobre a cobertura, contados do aviso acompanhado de todos os elementos necessários, "sob pena de decair do direito de recusá-la" (art. 86, Lei 15.040/2024). Reconhecida a cobertura, outros 30 dias para pagar (art. 87). Em mora, multa de 2% (art. 88).
- O gatilho exato é do clausulado registrado por cada seguradora. A Circular SUSEP 662/2022 revogou o clausulado padronizado, e o art. 27 exige que cada modalidade defina a sua "expectativa de sinistro e caracterização do sinistro".
Quem é quem: segurado, tomador e seguradora
Segurado é o órgão contratante: tem o direito à indenização e o dever de avisar o sinistro. Tomador é a empresa contratada: paga o prêmio, presta a contragarantia e deve a obrigação garantida. Seguradora emite a apólice, analisa o aviso e paga ou recusa.
Duas consequências práticas. O tomador não tem como usar o seguro para cobrir atraso próprio. E a indenização paga ao órgão não extingue a dívida da empresa: troca o credor. A seguradora passa a cobrar dela o que pagou à Administração, pela contragarantia assinada na emissão.
O art. 97, II da Lei 14.133/2021 mostra para que lado a apólice aponta: o seguro garantia continua em vigor mesmo se o tomador não tiver pago o prêmio nas datas convencionadas. Prêmio em atraso não é defesa oponível ao órgão. O regime geral está em garantias na Lei 14.133.
Expectativa de sinistro: o aviso que ainda não cobra nada
Expectativa de sinistro é a comunicação de que existe indício de inadimplemento, feita pelo órgão à seguradora antes de qualquer reconhecimento formal. O marco mais comum é a abertura do processo de apuração, ou a notificação do contratado para corrigir atraso ou vício.
Não há indenização. Há três efeitos, e todos interessam ao tomador.
A seguradora entra no caso. Passa a acompanhar o contrato, pedir documentos e, em muitos casos, procurar a empresa.
O relógio reputacional começa. Expectativa registrada é sinistro em potencial no histórico da empresa, e pesa nas próximas emissões.
A janela de correção está aberta. Recuperação de cronograma, remobilização de equipe, troca de subcontratado, reprogramação acordada com a fiscalização. Tudo isso produz efeito nesta fase, e só nesta.
Caracterização do sinistro: o reconhecimento formal
Caracterização é o reconhecimento formal do inadimplemento, depois do processo administrativo com contraditório e ampla defesa. É ato do segurado, documentado no processo, e abre a obrigação de indenizar ou, havendo cláusula de retomada, a escolha do art. 102 da Lei 14.133/2021.
Caracterizar não é o mesmo que rescindir. Extinção do contrato e caracterização andam juntas na maioria dos casos, mas são atos distintos. O que a seguradora examina é o inadimplemento da obrigação garantida, na definição do clausulado dela.
Sem contraditório, a caracterização é frágil. Processo sem defesa produz ato atacável, e a recusa da seguradora vai mirar nele. O rastro documental não é formalismo: sustenta a indenização.
O gatilho exato está no clausulado, não na lei
Aqui está o erro de quem generaliza. Não existe um gatilho único de sinistro de seguro garantia.
A Circular SUSEP 662/2022, em vigor desde 2 de maio de 2022, revogou o clausulado padronizado. Em seu lugar, o art. 27 passou a exigir que o clausulado de cada modalidade defina, entre outros elementos, a "expectativa de sinistro e caracterização do sinistro" e o "critério de cálculo da indenização".
Cada clausulado diz quando o sinistro está caracterizado, que documentos o aviso exige e como o valor é calculado. Duas apólices da mesma modalidade, do mesmo valor, podem disparar em momentos diferentes.
Para o gestor público: antes de avisar, leia a apólice que está no processo, não um modelo antigo. Para a empresa: na emissão, perguntar pelo gatilho vale tanto quanto perguntar pelo preço. O efeito está em a Circular SUSEP 662 e o fim do clausulado padronizado.
A linha do tempo do sinistro e os prazos
| Etapa | Quem age | Prazo | Base |
|---|---|---|---|
| Indício de inadimplemento | Órgão | Sem prazo legal; o clausulado pode fixar | Circular SUSEP 662/2022, art. 27 |
| Providências para evitar ou minorar os efeitos | Órgão | Ao tomar ciência do sinistro ou da iminência dele | Lei 15.040/2024, art. 66 |
| Aviso de expectativa de sinistro | Órgão | "Prontamente", por qualquer meio idôneo | Lei 15.040/2024, art. 66 |
| Processo administrativo com contraditório | Órgão e tomador | Rito do órgão | Lei 14.133/2021 |
| Caracterização e aviso completo | Órgão | Prontamente, após o reconhecimento formal | Lei 15.040/2024, art. 66 |
| Manifestação sobre a cobertura | Seguradora | 30 dias do aviso completo, sob pena de decair do direito de recusá-la | Lei 15.040/2024, art. 86 |
| Prazo ampliado em apuração complexa | Autoridade fiscalizadora | Teto de 120 dias | Lei 15.040/2024, art. 86 |
| Executar o objeto ou pagar a importância segurada | Seguradora, se houver retomada | Conforme a apólice | Lei 14.133/2021, art. 102 |
| Pagamento da indenização | Seguradora | 30 dias do reconhecimento da cobertura | Lei 15.040/2024, art. 87 |
| Mora no pagamento | Seguradora | Multa de 2% sobre o montante devido, corrigido | Lei 15.040/2024, art. 88 |
| Liberação da garantia | Órgão | Após a fiel execução do contrato | Lei 14.133/2021, art. 100 |
Os deveres do art. 66, e o que custa descumprir
Pelo art. 66 da Lei 15.040/2024, ao tomar ciência do sinistro ou da iminência dele o segurado deve tomar as providências necessárias e úteis para evitar ou minorar os efeitos, avisar prontamente a seguradora por qualquer meio idôneo e seguir suas instruções, e prestar todas as informações de que disponha.
A sanção é graduada. Descumprimento doloso implica perda do direito à indenização. Culposo implica perda do valor equivalente aos danos da omissão.
A leitura prática: avisar cedo protege a indenização. Deixar o atraso correr por meses e só avisar com o prejuízo consolidado abre discussão sobre a parcela do dano que veio da própria omissão. O aviso de expectativa não é cortesia com o mercado. É dever legal.
Os 30 dias do art. 86 e a recusa que não muda de fundamento
Recebido o aviso completo, a seguradora tem 30 dias para se manifestar sobre a cobertura, "sob pena de decair do direito de recusá-la". Perdido o prazo, perde-se a recusa.
Suspensão limitada. A seguradora pode pedir documentos complementares de forma justificada, e o prazo "suspende-se por no máximo 2 (duas) vezes".
Teto para apuração complexa. A autoridade fiscalizadora pode fixar prazo maior em seguros de apuração complexa, "respeitado o limite máximo de 120 (cento e vinte) dias".
Recusa expressa, motivada e estável. A recusa "deve ser expressa e motivada, não podendo a seguradora inovar posteriormente o fundamento". O motivo fica travado no documento que a formaliza, e isso impede a troca de argumento no meio do processo.
Reconhecida a cobertura, correm os 30 dias do art. 87 para pagar, com as mesmas regras de suspensão. Em mora, incide o art. 88: multa de 2% sobre o montante devido, corrigido monetariamente, sem prejuízo dos juros legais e de perdas e danos.
Retomada ou indenização: a escolha do art. 102
Havendo cláusula de retomada, o art. 102 da Lei 14.133/2021 dá à seguradora, no inadimplemento do contratado, duas alternativas:
- Executar e concluir o objeto do contrato, ficando isenta de pagar a importância segurada.
- Não assumir a execução e pagar a integralidade da importância segurada.
A escolha é da seguradora, não do órgão e muito menos do tomador. Para o gestor público, a caracterização pode terminar com obra retomada em vez de dinheiro em caixa, e o plano de continuidade precisa prever as duas saídas. A cláusula está detalhada em cláusula de retomada no seguro garantia, e a modalidade em garantia de execução.
O que o tomador faz quando a expectativa é avisada
A empresa não aciona a apólice. Mas tem papel ativo, todo ele antes da caracterização.
Responda ao processo administrativo. O contraditório é o instrumento que existe. Defesa técnica, com cronograma e medições, é o que impede caracterização mal fundamentada. Atraso por fato da Administração, atraso de pagamento ou alteração de escopo precisa estar no processo, não na memória.
Fale com a seguradora pela corretora, por escrito. Ela vai avaliar o caso de qualquer forma, e chegar com plano de recuperação documentado é diferente de ser informada pelo órgão.
Verifique se houve aditivo sem endosso. Prorrogação ou acréscimo de valor sem o endosso correspondente é falha frequente, e aparece justo na hora do sinistro. Veja aditivo de contrato e endosso de apólice.
Calcule o regresso. Paga a indenização, a seguradora cobra da empresa pela contragarantia. Saber o valor exposto antes muda a negociação.
O que o órgão precisa ter no processo antes de avisar
Os 30 dias do art. 86 só correm do aviso completo. Montá-lo direito impede a suspensão de virar prorrogação indefinida.
- Apólice e endossos vigentes, com a importância segurada atualizada.
- Contrato, aditivos e cronograma contratado contra executado.
- Notificações ao contratado e as respostas recebidas.
- O processo administrativo, com demonstração do contraditório e da ampla defesa.
- O ato de caracterização, fundamentado.
- A memória de cálculo do prejuízo, no critério de indenização do clausulado registrado.
Se a discussão começou antes, na aceitação da garantia, o roteiro está em apólice recusada pelo órgão.
Perguntas frequentes
Não. O segurado é o órgão contratante, e é ele quem avisa o sinistro e recebe a indenização. A empresa é tomadora: paga o prêmio, presta a contragarantia e, paga a indenização, responde pelo regresso.
Expectativa é o aviso de que há indício de inadimplemento, em geral na abertura do processo administrativo, e não gera indenização. Caracterização é o reconhecimento formal do inadimplemento, depois do processo com contraditório, e abre a obrigação de indenizar ou a escolha do art. 102. Entre as duas fica a janela da correção.
Em 30 dias, contados do aviso acompanhado de todos os elementos necessários, sob pena de decair do direito de recusar a cobertura (art. 86 da Lei 15.040/2024). O prazo suspende-se no máximo duas vezes por pedido justificado de documentos. Em apuração complexa, a autoridade fiscalizadora pode fixar prazo maior, com teto de 120 dias.
Não. O art. 86 exige recusa expressa e motivada, e veda inovar posteriormente o fundamento. O motivo apresentado na negativa é o que fica em discussão.
Reconhecida a cobertura, o prazo para pagar é de 30 dias (art. 87). Em mora, o art. 88 prevê multa de 2% sobre o montante devido, corrigido monetariamente, sem prejuízo dos juros legais e de perdas e danos.
A cobertura em favor do órgão não cai por isso. O art. 97, II da Lei 14.133/2021 determina que o seguro garantia continue em vigor mesmo que o tomador não tenha pago o prêmio nas datas convencionadas.
O que a Lei 15.040/2024 mudou na relação com a seguradora, artigo por artigo, está em a nova Lei de Seguros e a sua apólice de garantia.
O que fazer a seguir
Se você é gestor público e o contrato está travando, antes de instaurar o processo localize a apólice e os endossos vigentes e leia, no clausulado registrado, como aquela seguradora define caracterização do sinistro e critério de indenização. Depois, avise a expectativa. O art. 66 cobra providência e aviso pronto, e avisar cedo protege a indenização.
Se você é a empresa e recebeu notificação, o movimento é responder ao processo administrativo, não ligar para a seguradora pedindo cobertura. Monte a defesa com cronograma e medições, e leve o plano de recuperação à seguradora por escrito, pela corretora, antes da caracterização.
A Jubilato Seguros é corretora especializada em seguro garantia e acompanha o rito do aviso, da leitura do clausulado à instrução do processo. Se o seu caso já está em expectativa de sinistro, fale com a Jubilato Seguros.
A Jubilato Seguros é corretora de seguros registrada na SUSEP sob o nº 202077830, não seguradora. Este conteúdo descreve dispositivos da Lei 14.133/2021, da Lei 15.040/2024 e da Circular SUSEP 662/2022 e não constitui parecer jurídico nem substitui a orientação do advogado da empresa ou da assessoria jurídica do órgão. O gatilho de sinistro, a documentação exigida e o critério de cálculo da indenização constam do clausulado registrado por cada seguradora e variam de apólice para apólice.