O aditivo foi assinado na segunda-feira e esticou o contrato em seis meses. A apólice continua vencendo na data antiga, porque ninguém avisou a seguradora. Desde aquela segunda-feira a empresa executa contrato público sem garantia válida para a nova vigência.
A conta chega na medição seguinte. Garantia vencida é descumprimento de cláusula contratual, e o fiscal que percebe isso não atesta a medição. Sem atesto não há liquidação, e sem liquidação não há pagamento. A obra continua, a folha continua, o faturamento para.
A Lei 14.133/2021 não deixa esse ponto implícito. O art. 97, I determina que a vigência da apólice "será igual ou superior ao prazo estabelecido no contrato principal e deverá acompanhar as modificações referentes à vigência deste mediante a emissão do respectivo endosso pela seguradora".
O mercado trata endosso como papelada de retaguarda, e isso é um erro de categoria. Endosso é operação com prazo, e esse prazo começa antes da assinatura do aditivo, porque a seguradora reanalisa o risco sempre que o valor sobe.
Resposta rápida
- A apólice tem que acompanhar o aditivo por endosso emitido pela seguradora (art. 97, I). Não serve carta do corretor nem declaração da empresa.
- Em alteração unilateral você é obrigado a aceitar até 25% de acréscimo ou supressão do valor inicial atualizado em obras, serviços e compras. Em reforma de edifício ou de equipamento, o limite de acréscimo é 50% (art. 125).
- Acréscimo de valor aumenta a importância segurada necessária: a garantia é de até 5% do valor do contrato, majorável até 10% com justificativa (art. 98).
- Em contrato de execução continuada, a apólice pode ser substituída na renovação ou no aniversário, mantidas as mesmas condições e coberturas, desde que nenhum período fique descoberto (art. 97, parágrafo único).
- A ordem correta é: identificar a alteração, avisar a seguradora, obter o endosso, assinar o aditivo. Invertida, ela produz período descoberto.
A regra que obriga o endosso
O art. 97, I carrega três comandos.
A vigência da apólice é piso, não espelho. Precisa ser igual ou superior ao prazo do contrato.
Acompanhar a modificação é obrigação. O verbo da lei é "deverá". Toda alteração de vigência do contrato puxa alteração de vigência da apólice.
O instrumento é um só. O endosso é emitido pela seguradora, e nenhum outro documento ocupa esse lugar no processo.
O mesmo artigo resolve uma dúvida comum. Pelo art. 97, II, "o seguro-garantia continuará em vigor mesmo se o contratado não tiver pago o prêmio nas datas convencionadas". Atraso de prêmio não derruba a cobertura. Isso não conserta vigência vencida: cobertura em vigor e prazo expirado são problemas diferentes, e só o segundo se resolve por endosso.
O endosso é uma operação com prazo, não um protocolo
Há dois tipos de endosso, e confundi-los explica quase todo atraso.
Endosso que só move a data é operacional: a seguradora já conhece o risco e o valor não mudou.
Endosso que aumenta a importância segurada é decisão de subscrição. A seguradora reavalia o limite de crédito do tomador, olha balanço atualizado e mede a exposição agregada que já tem com a empresa. Pode pedir documentos novos ou contragarantia. Pode reduzir o limite, se o balanço piorou. E pode recusar.
Por isso o pedido de endosso não pode ser o passo seguinte à assinatura. Com o aditivo assinado, a empresa assumiu obrigação cujo cumprimento depende de análise que ainda não começou. Emissão nunca é instantânea, assunto tratado em prazo de emissão do seguro garantia.
A sequência correta: identificar, avisar, endossar, assinar
1. Identificar a alteração quando ela aparece, não quando é assinada. O sinal chega antes: ofício do fiscal, medição que aponta acréscimo de quantitativo, pedido de alteração de projeto.
2. Avisar a seguradora com números, não com intenção. O aviso útil traz o novo valor, a nova data final de vigência, a descrição do que mudou e a minuta, se existir. Aviso sem número não inicia análise.
3. Obter o endosso ou a confirmação formal de emissão. O que precisa existir antes do aditivo é a confirmação de que o risco foi analisado e aprovado, com emissão na data de eficácia.
4. Assinar o aditivo. Os passos 3 e 4 podem ser no mesmo dia. O passo 2 não pode.
A objeção é sempre a mesma: o aditivo ainda não está pronto. Esperar que ele fique pronto é esperar tramitação administrativa, e ela é lenta de forma mensurável.
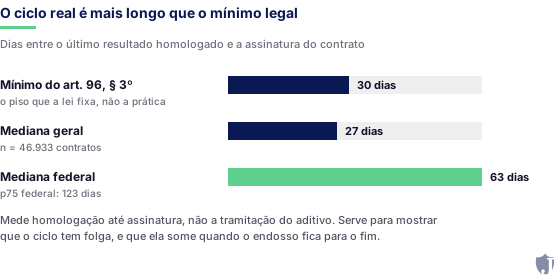
A Jubilato Seguros mediu, em 46.933 contratos públicos, o intervalo entre o último resultado homologado e a assinatura do contrato. A mediana geral foi de 27 dias. Na esfera federal, 63 dias, com p75 de 123 dias. O dado mede a etapa anterior do ciclo, não o aditivo, mas mostra o ritmo real da máquina: semanas a meses. Quem acompanha esse ritmo tem tempo sobrando para pedir o endosso.
O que mudou no contrato contra o que fazer na apólice
| O que mudou no contrato | O que fazer na apólice |
|---|---|
| Prorrogação de prazo, valor inalterado | Endosso de vigência cobrindo a nova data final (art. 97, I) |
| Acréscimo de valor em obra, serviço ou compra, até 25% | Endosso de importância segurada, com reanálise de crédito (arts. 125 e 98) |
| Acréscimo em reforma de edifício ou de equipamento, até 50% | Mesmo endosso, com salto maior e reanálise mais pesada (art. 125) |
| Supressão de valor, até 25% | Endosso de redução. A liberação da garantia só vem com a fiel execução (art. 100) |
| Modificação de projeto ou de especificações | Avisar antes de assinar. Risco novo pode exigir nova análise ou substituição da garantia (art. 124, I) |
| Conveniência de trocar a garantia | Aditivo por acordo entre as partes, hipótese do art. 124, II, "a" |
| Renovação em execução continuada ou fornecimento contínuo | Substituição da apólice na renovação, mantidas condições e coberturas, sem período descoberto (art. 97, parágrafo único) |
| Prorrogação de serviço contínuo com vigência acima de 1 ano | Base de cálculo da garantia passa a ser o valor anual (art. 98, parágrafo único) |
Aditivo de valor: 25%, 50% e a importância segurada
O art. 124, I permite à Administração alterar o contrato unilateralmente, com justificativa, quando houver modificação do projeto ou das especificações, ou quando for necessário acréscimo ou diminuição quantitativa do objeto, nos limites da lei.
Esses limites estão no art. 125. Nas alterações unilaterais, o contratado é obrigado a aceitar acréscimos ou supressões de até 25% do valor inicial atualizado em obras, serviços e compras. Em reforma de edifício ou de equipamento, o limite para acréscimos é de 50%.
A palavra decisiva é "obrigado". Acréscimo dentro do limite não é negociação. O que se negocia é o ritmo do endosso.
O efeito na apólice vem do art. 98: a garantia é de até 5% do valor inicial do contrato, majorável até 10% com justificativa. Como a base é o valor do contrato, acréscimo de valor aumenta a importância segurada necessária, e esse delta é o que vai a análise. A formação do custo está em quanto custa um seguro garantia.
Em contrato longo, uma regra de base muda o número. Pelo art. 98, parágrafo único, em serviços e fornecimentos contínuos com vigência superior a 1 ano, e nas prorrogações, a base de cálculo é o valor anual. Calcular sobre o valor global infla importância segurada e prêmio.
Aditivo de prazo: o período descoberto é o erro que não se conserta
Prorrogação parece o aditivo mais simples, e é onde o período descoberto mais aparece. Como o valor não muda, a equipe presume que a apólice continua valendo. Ela vence na data escrita nela.
Para contratos de execução continuada ou de fornecimento contínuo, o art. 97, parágrafo único abre uma alternativa ao endosso. É permitida a substituição da apólice na data de renovação ou de aniversário, desde que mantidas as mesmas condições e coberturas, e desde que nenhum período fique descoberto, ressalvado o disposto no § 2º do art. 96.
Essa última condição é a parte que a empresa controla. Mesmas condições e coberturas é comparação de clausulado. Nenhum período descoberto é cronograma: a apólice nova inicia vigência no dia em que a antiga termina, sem um dia de intervalo. Um dia de lacuna é um dia de contrato sem garantia, e isso não se corrige depois.
Aditivo de objeto: quando o caso é substituir a garantia
Alteração de objeto é a hipótese em que o endosso pode não bastar. Quando projeto ou especificações mudam, muda o risco técnico que a seguradora analisou. Reforma que passa a incluir estrutura, ou serviço que passa a envolver mão de obra dedicada, não é só um número novo na apólice.
A lei prevê a saída. O art. 124, II trata das alterações por acordo entre as partes, e a alínea "a" cita a hipótese de ser conveniente a substituição da garantia de execução. Substituir garantia não é desvio de rito.
Em aditivo de objeto, então, a pergunta não é se a seguradora endossa. É se o objeto novo continua dentro do apetite de risco dela. A resposta pode ser endosso, apólice nova ou recusa. Descobrir antes custa um e-mail; descobrir depois custa cronograma. O regime das modalidades está em garantias na Lei 14.133.
Quando a ordem se inverte: o que trava na prática
A inversão tem sempre a mesma cara: o aditivo é assinado, alguém lembra da apólice dias depois, e a análise começa do zero.
Primeiro aparece o período descoberto. Entre a eficácia do aditivo e a emissão do endosso o contrato vigora com garantia vencida ou insuficiente.
Depois trava o pagamento. Garantia regular é condição de execução. O fiscal que confere a documentação antes do atesto encontra a divergência, e a medição para até a regularização.
Em seguida o problema deixa de ser operacional. Se a seguradora reduzir o limite ou recusar o acréscimo, a empresa está obrigada a algo que não consegue entregar, e vai buscar outra seguradora ou outra modalidade sob pressão.
Por fim, o rastro documental fica ruim. O processo registra o aditivo em uma data e o endosso em outra, posterior. Esse intervalo reaparece em auditoria e na liberação da garantia, e nada disso exigiu má intenção: veio de uma inversão de dois passos.
Perguntas frequentes
Sim. O art. 97, I obriga a apólice a acompanhar as modificações de vigência mediante endosso da seguradora. Valor inalterado simplifica a análise, não dispensa o endosso.
Ninguém impede. O problema é o intervalo: até a emissão do endosso o contrato corre com garantia vencida ou insuficiente, e é isso que trava atesto e pagamento.
Em alterações unilaterais, até 25% do valor inicial atualizado em obras, serviços e compras. Em reforma de edifício ou de equipamento, o limite para acréscimos é de 50% (art. 125).
Sim, por consequência do cálculo. A garantia é de até 5% do valor do contrato, majorável até 10% com justificativa (art. 98). Se o valor sobe, a importância segurada sobe junto, sob reanálise da seguradora.
Não. Em serviços e fornecimentos contínuos com vigência superior a 1 ano, e nas prorrogações, a base de cálculo é o valor anual (art. 98, parágrafo único).
Em execução continuada ou fornecimento contínuo, sim. A substituição é permitida na data de renovação ou de aniversário, mantidas as mesmas condições e coberturas e desde que nenhum período fique descoberto, ressalvado o § 2º do art. 96 (art. 97, parágrafo único).
O que fazer a seguir
Com aditivo em tramitação, faça três coisas hoje. Peça ao fiscal a minuta ou os números pretendidos. Mande esses números à seguradora pedindo análise de endosso. Anote a data final de vigência que o endosso terá de cobrir.
Se o contrato é de serviço contínuo e a renovação está perto, confirme antes a base de cálculo: valor anual, não global (art. 98, parágrafo único). Para o papel da apólice na execução, veja garantia de execução. No encerramento, a garantia é liberada ou restituída após a fiel execução do contrato, ou após extinção por culpa exclusiva da Administração (art. 100), e a documentação dessa etapa está em termo de bom andamento.
Se o aditivo está prestes a ser assinado e o endosso ainda não foi pedido, fale com a Jubilato Seguros antes da assinatura, não depois.
A Jubilato Seguros é corretora de seguros registrada na SUSEP sob o nº 202077830, não seguradora. Este conteúdo descreve dispositivos da Lei 14.133/2021 e não constitui cotação, proposta de seguro nem parecer jurídico. Condições de aceitação, limites e clausulado variam por seguradora.