Quem disputa licitação encontra o seguro garantia em dois momentos, e eles não são a mesma coisa. Antes de entregar a proposta, o edital pode pedir uma garantia de participação. Depois de vencer, pede outra, maior, para assinar o contrato.
Confundir as duas é o erro mais comum de quem participa pela primeira vez. O segundo erro mais comum é mais caro: perder o prazo legal de entrega da apólice, que na Lei 14.133/2021 tem hora marcada e fecha na assinatura do contrato.
Este guia cobre o ciclo inteiro do licitante: o que cada garantia é, quanto o edital pode exigir, que prazo a lei fixa, o que a seguradora analisa antes de aceitar e o que costuma derrubar uma apólice na fase de habilitação.
Resposta rápida
- São duas garantias diferentes. A de proposta vai até 1% do valor estimado (art. 58, § 1º). A de execução vai até 5% do valor inicial do contrato, ou 10% com justificativa, ou 30% em obra de grande vulto com cláusula de retomada.
- Exigir garantia é faculdade da Administração e depende de previsão no edital (arts. 58 e 96, caput). O que a lei fixa são os tetos, não a obrigação.
- O prazo é o ponto que mais custa caro. Para o seguro garantia, e só para ele, o edital tem de fixar no mínimo um mês entre a homologação e a assinatura do contrato (art. 96, § 3º). Perdida a janela, sobram caução, fiança bancária e capitalização, que imobilizam caixa ou consomem limite bancário.
- A análise é de crédito, não de sinistralidade. A seguradora avalia balanço, endividamento e histórico do tomador. Por isso a mesma empresa pode ser recusada por uma e aprovada por outra.
- A apólice continua válida mesmo se o prêmio não for pago (art. 97, II). É proteção do segurado, que é o órgão público, não do tomador.
O que é o seguro garantia numa licitação
Seguro garantia é o seguro que garante o cumprimento das obrigações assumidas pelo contratado perante a Administração, incluindo multas, prejuízos e indenizações decorrentes de inadimplemento (Lei 14.133/2021, art. 97). Suas condições contratuais seguem a Circular SUSEP 662/2022, em vigor desde janeiro de 2023.
Três papéis definem a apólice, e vale fixá-los porque o edital usa esses nomes:
| Papel | Quem é | O que faz |
|---|---|---|
| Tomador | a sua empresa | contrata a apólice e responde pela obrigação garantida |
| Segurado | o órgão público | é quem recebe a indenização se a obrigação não for cumprida |
| Seguradora | a companhia | assume o risco, depois de aprovar o tomador em análise de crédito |
Repare em quem não é protegido: o tomador. O seguro garantia não cobre a sua empresa contra nada. Ele dá ao órgão a segurança de que, se você não entregar, alguém paga. É por isso que a análise é de crédito, e não de sinistro.
O seguro garantia é uma das quatro modalidades que a lei admite (art. 96, § 1º), ao lado da caução em dinheiro ou títulos, da fiança bancária e do título de capitalização, este último incluído pela Lei 14.770/2023. A escolha da modalidade é do contratado, não do órgão.
A Jubilato Seguros cota com mais de uma seguradora e diz, com o edital na mão, o que dá para emitir no seu prazo. Cotação gratuita e sem compromisso.
Solicitar cotação gratuita
As duas garantias que o licitante encontra
| Garantia de proposta | Garantia de execução | |
|---|---|---|
| Base legal | art. 58 | arts. 96 a 99 |
| Quando | junto com a proposta, como pré-habilitação | após a homologação, para assinar o contrato |
| Teto | 1% do valor estimado | 5% do valor inicial do contrato, até 10% com justificativa, até 30% em grande vulto |
| Devolução | 10 dias úteis da assinatura, ou da licitação fracassada | ao fim do contrato, cumpridas as obrigações |
| Se você se recusar a assinar | executada integralmente | não se aplica |
A garantia de proposta, que o mercado também chama de garantia de participação, existe para uma coisa só: garantir que quem venceu vai assinar. O art. 58, § 3º é direto ao dizer que a recusa em assinar o contrato, ou a não apresentação dos documentos para a contratação, implica execução do valor integral.
A garantia de execução é outra conversa. Ela acompanha o contrato inteiro, responde por multa e por prejuízo, e é a que pesa no caixa.
Para a distinção entre o que o edital exige e o que o contrato exige, veja seguro garantia na licitação: edital ou contrato?.
Quanto o edital pode exigir
Antes dos números, o enquadramento que muda a leitura de todos eles: exigir garantia é faculdade da Administração e depende de previsão no edital, tanto na proposta (art. 58, caput) quanto na execução (art. 96, caput). A lei fixa tetos, não obrigações.
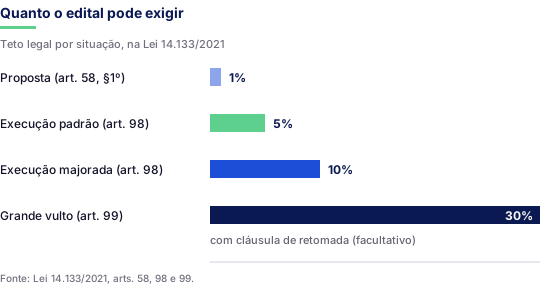
Dois detalhes do art. 98 que passam despercebidos e mudam o valor:
A majoração para 10% não é livre. Ela exige justificativa fundamentada em análise da complexidade técnica e dos riscos envolvidos. Edital que sobe o percentual sem essa justificativa é impugnável.
Em contrato contínuo com vigência superior a um ano, o percentual incide sobre o valor anual, não sobre o total (art. 98, parágrafo único). A mesma regra vale nas prorrogações. Calcular sobre o valor global nesse caso infla a importância segurada e o prêmio.
Se a sua proposta ficou abaixo de 85% do valor orçado em obra ou serviço de engenharia, há ainda uma garantia adicional, cumulativa com essa. O cálculo está em como calcular a garantia adicional de uma licitação.
O prazo que decide tudo
Este é o ponto que mais custa contrato, e é o menos escrito no setor.
Para o seguro garantia, e só para ele, a lei fixa quando a apólice tem de ser entregue. O art. 96, § 3º determina que o edital fixará prazo mínimo de um mês, contado da homologação da licitação e anterior à assinatura do contrato, para a prestação da garantia quando o contratado optar pela modalidade do inciso II, que é o seguro-garantia.
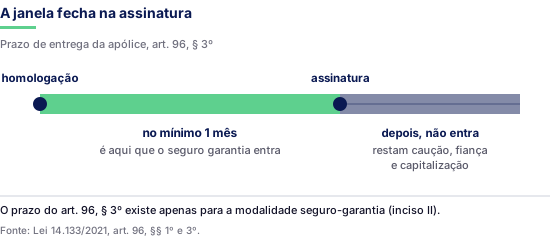
Existe uma confusão recorrente aqui. A IN Seges/MP 5/2017 admite garantia apresentada em até dez dias úteis depois da assinatura, e daí nasce a crença de que sempre dá para entregar depois. O TCU registra que, no caso do seguro garantia, prevalece a regra da lei. Por isso muitos órgãos só aceitam a modalidade com a apólice em mãos antes de assinar.
A formulação correta, e que evita susto, é esta: a lei fixa a entrega do seguro garantia antes da assinatura; o que sobra depois são modalidades que custam mais caro ao contratado. Caução imobiliza dinheiro no caixa. Fiança bancária consome limite de crédito, justamente o limite de que a empresa vai precisar para executar a obra. Capitalização exige pagamento único com resgate pelo valor total. Nenhuma das três é neutra para o fluxo de caixa; o seguro garantia é.
Um mês parece confortável e não é, porque o relógio não é só o do órgão. Dentro dessa janela cabem a coleta de documentos, a análise de crédito da seguradora e, se houver recusa, o reencaminhamento a outra mesa de subscrição. Cada reencaminhamento consome parte da janela. Quanto tempo cada etapa leva de fato, e o que fazer quando faltam poucos dias, está em prazo de emissão do seguro garantia.
Para fechar a data exata da vigência exigida, veja como calcular a vigência de um seguro garantia.
As quatro modalidades, e o que cada uma custa ao seu caixa
A escolha é sua, e ela tem consequência financeira. O art. 96, § 1º lista quatro modalidades, e o edital não pode restringir a escolha do contratado a uma delas nas contratações comuns.
| Modalidade | Base legal | Efeito no caixa | Quando faz sentido |
|---|---|---|---|
| Caução em dinheiro ou títulos | art. 96, § 1º, I | imobiliza o valor integral até o fim do contrato | valor pequeno, ou caixa sobrando |
| Seguro garantia | art. 96, § 1º, II | paga-se prêmio, não imobiliza capital | regra geral, e a única com prazo fixado em lei |
| Fiança bancária | art. 96, § 1º, III | consome limite de crédito no banco, mais tarifa | quando o limite bancário não será necessário para executar |
| Título de capitalização | art. 96, § 1º, IV | pagamento único, com resgate pelo valor total | alternativa recente, incluída pela Lei 14.770/2023 |
O ponto que decide na maior parte dos casos é a terceira coluna. Uma empresa que vence uma obra precisa de capital de giro para executá-la: comprar material, pagar folha, aguentar a defasagem entre medição e pagamento. Caução tira esse dinheiro do caixa. Fiança bancária ocupa o limite que financiaria esse giro. O seguro garantia é a única que não faz nem uma coisa nem outra, e é por isso que ele é a modalidade padrão em contrato público, não por ser mais barata em termos nominais.
Um detalhe que costuma passar: o art. 58, § 4º deixa claro que a garantia de proposta também pode ser prestada em qualquer uma das quatro modalidades. Empresa que trata a garantia de proposta como "depósito obrigatório em dinheiro" está imobilizando caixa sem precisar.
Protesto, restrição de crédito e histórico curto não eliminam a sua empresa: eles mudam quais seguradoras fazem sentido. A gente sabe quais são.
Falar com um especialista
O caminho completo, do edital à apólice
O processo tem seis passos, e o erro em qualquer um deles aparece no último.
- Ler a exigência no edital e no contrato. Modalidade, percentual, base de cálculo, coberturas adicionais e prazo de entrega. Edital e minuta de contrato nem sempre dizem a mesma coisa, e quando divergem a hora de perguntar é no canal de esclarecimentos, dentro do prazo.
- Calcular a importância segurada. Percentual sobre a base certa, mais garantia adicional se a proposta ficou abaixo de 85% em obra ou serviço de engenharia.
- Fechar a data de vigência. Prazo do contrato, mais o período extra que o edital exigir. O art. 97, I pede vigência igual ou superior à do contrato principal.
- Reunir a documentação do tomador. É a etapa que a empresa controla e a que mais atrasa o processo. A lista completa, com o porquê de cada item, está em documentos para contratar seguro garantia.
- Submeter à análise de crédito. Aqui a empresa não controla o relógio. É também onde uma recusa pode aparecer, e onde ter mais de uma mesa disponível decide se o prazo é cumprido.
- Conferir a minuta da apólice contra o edital, antes da emissão. Segurado, objeto, número do processo, importância segurada, vigência e coberturas. Os sete motivos de recusa da seção seguinte morrem todos neste passo, se ele for feito.
Na operação da Jubilato Seguros, o passo 4 é o que mais separa quem entrega no prazo de quem não entrega. Documentação reunida antes da homologação transforma o passo 5 em dias; documentação reunida depois transforma a janela de um mês em corrida.
O que a seguradora analisa antes de aceitar
Aqui está a diferença de fundo entre seguro garantia e os seguros que a maioria das empresas conhece.
A análise é de crédito, não de sinistralidade. A seguradora não pergunta quantos sinistros você teve. Ela pergunta se a sua empresa tem capacidade econômica e financeira de executar o contrato, porque a apólice existe para o caso de você não executar. Na prática ela olha balanço e demonstrações, endividamento e capital de giro, faturamento compatível com o contrato, histórico de execução em contratos públicos, e situação fiscal e certidões.
Disso decorrem três consequências que mudam o planejamento:
O limite é por empresa, não por apólice. A seguradora aprova um limite de crédito para o tomador, e cada apólice consome parte dele. Uma empresa com várias garantias vivas pode ser recusada numa nova mesmo com balanço saudável, simplesmente porque o limite acabou.
Cada seguradora tem apetite próprio. Setor de atuação, porte do tomador, tipo de obrigação garantida e valor entram nessa conta de forma diferente em cada mesa de subscrição. O mesmo tomador, com a mesma documentação, pode ser recusado por uma e aprovado por outra. A recusa costuma dizer mais sobre o encaixe entre a empresa e aquela mesa do que sobre a empresa.
O prêmio não é o preço do risco de obra. Ele reflete o risco de crédito do tomador e o prazo da garantia. Empresa com balanço melhor paga menos pela mesma importância segurada.
O que derruba uma apólice na habilitação
A apólice emitida ainda pode ser recusada pelo órgão. Os motivos se repetem, e quase todos são de conferência, não de mérito.
- Modalidade errada. Apólice de executante emitida quando o edital pedia garantia de proposta, ou o contrário.
- Importância segurada abaixo do exigido. Percentual calculado sobre a base errada, o caso clássico sendo o contrato contínuo plurianual, onde o art. 98 manda usar o valor anual.
- Vigência curta. O art. 97, I exige prazo de vigência igual ou superior ao do contrato principal. Apólice que termina antes do contrato é recusada.
- Segurado identificado errado. Nome ou CNPJ do órgão divergente do edital. Parece detalhe e é motivo de devolução.
- Objeto divergente. A descrição na apólice não bate com o objeto do edital, ou não cita o número do processo ou do contrato quando o edital pede.
- Falta de cobertura adicional exigida. O edital pedia ações trabalhistas e previdenciárias, ou multas e penalidades administrativas, e a apólice saiu sem.
- Entrega fora da janela. O caso da seção anterior.
Nenhum desses sete se resolve depois. Todos se resolvem antes, lendo o edital e o contrato lado a lado e conferindo a minuta da apólice contra os dois antes de a seguradora emitir. Endosso corrigindo apólice já emitida é possível, mas consome dias que a janela não tem.
Recusou. E agora?
Recusa de subscrição não é o fim do processo, e é onde a diferença entre corretoras aparece.
O primeiro passo é entender o motivo. Limite de crédito esgotado, restrição cadastral, setor fora do apetite e documentação incompleta pedem respostas diferentes. Documentação incompleta se resolve no mesmo dia. Apetite não se resolve: muda-se de mesa.
O segundo é reencaminhar para uma seguradora com apetite compatível, dentro do prazo. Isso pressupõe que a corretora tenha mais de uma mesa disponível e saiba a diferença entre elas, o que é assunto do guia o que define uma corretora especializada em seguro garantia.
O terceiro, se o prazo apertar, é avaliar as outras modalidades do art. 96, § 1º como ponte. Custam mais caro ao seu caixa, mas assinar o contrato com fiança bancária é melhor do que não assinar.
Perguntas frequentes
Toda licitação exige seguro garantia?
Não. Exigir garantia é faculdade da Administração e depende de previsão no edital, tanto na fase de proposta (art. 58, caput) quanto na execução (art. 96, caput). E mesmo quando exigida, a escolha da modalidade é do contratado: seguro garantia, caução, fiança bancária ou título de capitalização.
Posso entregar a apólice depois de assinar o contrato?
Para o seguro garantia, não. O art. 96, § 3º fixa a entrega em prazo mínimo de um mês contado da homologação e anterior à assinatura, e o TCU registra que essa regra prevalece sobre a IN 5/2017. Perdida a janela, restam as outras modalidades, todas mais onerosas para o caixa.
Se eu não pagar o prêmio, a apólice cai?
Não. O art. 97, II diz que o seguro-garantia continua em vigor mesmo se o contratado não tiver pago o prêmio nas datas convencionadas. A proteção é do segurado, que é o órgão público. A dívida do prêmio continua sendo sua e é cobrada pela seguradora por outros meios.
A garantia de proposta é devolvida?
Sim, em até dez dias úteis contados da assinatura do contrato ou da data em que a licitação for declarada fracassada (art. 58, § 2º). A exceção é a recusa em assinar: aí ela é executada integralmente.
Quanto custa o seguro garantia?
O prêmio depende do risco de crédito do tomador, da importância segurada e do prazo, e é definido pela seguradora. Por isso não existe tabela: a mesma importância segurada tem preços diferentes para empresas diferentes. O que dá para afirmar é o efeito no caixa, que é nenhum, ao contrário da caução e da fiança bancária.
Aditivo de contrato exige nova apólice?
Não exige nova, exige endosso. O art. 97, I determina que a vigência acompanhe as modificações do contrato principal mediante emissão do respectivo endosso pela seguradora. O endosso passa pela seguradora e não é instantâneo, então pedir na véspera do vencimento é apostar contra o relógio.
O que fazer a seguir
Se você tem um edital aberto, comece por três leituras, nesta ordem: qual modalidade e qual percentual o edital exige, qual a base de cálculo, e qual a data limite de entrega da apólice.
As três viram números com as ferramentas públicas da Jubilato Seguros: a calculadora de garantia adicional para o reforço quando a proposta fica abaixo de 85%, e a calculadora de datas para fechar a vigência exigida.
Os dois aprofundamentos que mais evitam perder prazo são documentos para contratar seguro garantia e prazo de emissão do seguro garantia.
A Jubilato Seguros é corretora especializada em seguro garantia, registrada na SUSEP sob o nº 202077830 e em atuação há 30 anos. Mantém cadastro em 25 seguradoras e emite recorrentemente com 15, o que é o que permite reencaminhar uma recusa dentro do prazo da licitação.
Para uma análise do seu edital específico, fale com a Jubilato Seguros.
A Jubilato Seguros é corretora de seguros registrada na SUSEP sob o nº 202077830, não seguradora. A emissão da apólice, a análise de crédito e a aceitação do risco são decisões da seguradora. Percentuais e prazos citados referem-se ao regime da Lei 14.133/2021 e não constituem cotação. Condições comerciais, taxas e exigências documentais variam por seguradora, por perfil de crédito do tomador e por edital. Este conteúdo é informativo e não substitui a leitura do edital nem do contrato.
Traga o edital e a data da homologação. A Jubilato Seguros responde o que é possível fazer dentro da sua janela, em linguagem simples e sem compromisso.
Quero minha cotação