Quase todo o conteúdo sobre seguro garantia em matéria tributária começa no mesmo ponto: a empresa foi citada em execução fiscal e precisa garantir o juízo. O instrumento aparece como reação. Chega depois da penhora, depois do bloqueio, depois do susto.
A norma não é tão estreita. A Portaria PGFN/MF nº 2.044/2024, publicada em 31 de dezembro de 2024, diz no art. 1º que o seguro garantia ali disciplinado serve para garantir o pagamento de débitos inscritos e débitos em vias de serem inscritos em dívida ativa da União ou do FGTS. "Em vias de serem inscritos" é a parte que quase ninguém lê.
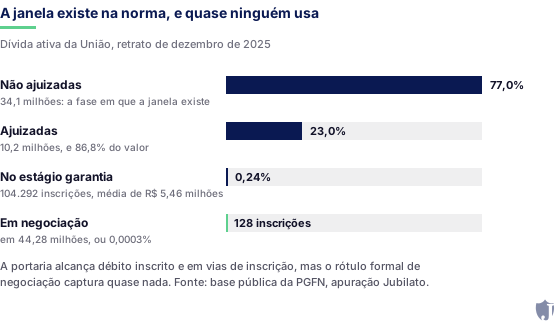
Isso abre uma janela anterior ao processo. E ela não é marginal: no retrato de dezembro de 2025 da base pública de dívida ativa da União, 77% das inscrições não estão ajuizadas. A maior parte da dívida ativa nunca foi a juízo e talvez nunca vá.
O tamanho do uso dessa janela é o dado mais eloquente de todos. Na mesma base, apenas 128 inscrições aparecem com a situação "em negociação". Em um universo de 44.283.837 inscrições, é 0,0003%. A janela existe na norma e está praticamente vazia na prática.
Resposta rápida
- O art. 1º da Portaria PGFN/MF nº 2.044/2024 alcança débito inscrito e em vias de inscrição, então a apólice não depende de execução ajuizada.
- 77% das inscrições em dívida ativa da União não estão ajuizadas, e elas representam 13,2% do valor. O ajuizamento segue o dinheiro.
- Em negociação administrativa, o art. 3º, VI fixa a vigência pela duração da negociação, com apólice de vigência inferior admitida observado o mínimo de cinco anos.
- O valor da garantia é o total do débito com encargos e acréscimos legais, atualizado (art. 3º, II), e o acréscimo de 30% do CPC não se aplica (art. 3º, § 3º).
- Apenas 128 inscrições aparecem como "em negociação" no retrato de dezembro de 2025. A janela está aberta e quase ninguém entra nela.
O que a portaria alcança, e o que isso muda
A redação do art. 1º é o ponto de partida de tudo neste texto. Ela define o alcance por estado do débito, não por estado do processo.
| Situação do débito | Está no alcance do art. 1º | Fase típica |
|---|---|---|
| Em vias de ser inscrito em dívida ativa | sim | administrativa, antes da inscrição |
| Inscrito em dívida ativa da União | sim | administrativa, inscrição já formalizada |
| Inscrito e em negociação administrativa | sim | administrativa, com tratativa em curso |
| Inscrito e ajuizado em execução fiscal | sim | judicial |
| Débito do FGTS, inscrito ou em vias de inscrição | sim | administrativa ou judicial |
Note o que a tabela não tem: nenhuma linha condiciona a garantia à existência de processo. A citação não é o gatilho. O débito é.
Isso tem uma consequência prática que muda o calendário da empresa. Se a apólice pode existir antes da inscrição, ela pode ser preparada enquanto ainda há tempo de preparar. Depois da citação, o prazo é curto e a negociação de condições com a seguradora acontece sob pressão.
Os estágios formais de uma dívida na PGFN, com o tamanho de cada um na base pública, estão detalhados em os estágios de uma dívida na PGFN.
O dado que explica por que a janela importa
A intuição diz que dívida ativa é assunto de Justiça. A base diz o contrário, em número de inscrições.
| Fatia das inscrições | Fatia do valor | Valor médio | |
|---|---|---|---|
| Não ajuizada | 77,0% | 13,2% | R$ 26.668 |
| Ajuizada | 23,0% | 86,8% | R$ 585.175 |
Leia as duas primeiras colunas juntas. Três em cada quatro inscrições nunca viraram processo, e elas respondem por pouco mais de um décimo do valor. O inverso é igualmente nítido: menos de um quarto das inscrições concentra 86,8% do dinheiro.
A leitura correta não é "execução é raro". É "execução é seletiva". Executar custa caro para o Estado, então a execução se concentra onde o valor justifica o esforço. Se o seu débito é grande, a probabilidade de ajuizamento é alta, e é exatamente por isso que a fase administrativa é o momento de agir.
Quem tem débito pequeno tende a ficar na cobrança administrativa, com protesto e restrição cadastral. Quem tem débito grande está na faixa que a execução busca. Nos dois casos, a janela administrativa é anterior ao problema, não posterior.
As 128 inscrições: a medida do desuso
Esse é o número que dá título ao post. No retrato de dezembro de 2025, a situação formal "em negociação" aparece em 128 inscrições.
| Situação da inscrição | Fatia das inscrições | Fatia do valor | Valor médio |
|---|---|---|---|
| Em cobrança | 81,21% | 68,79% | |
| Benefício fiscal | 18,46% | 20,78% | |
| Garantia | 0,24% | 8,29% | R$ 5.459.671 |
| Suspenso por decisão judicial | 0,09% | 2,14% | |
| Em negociação | 128 inscrições | próximo de zero |
Duas conclusões saem dessa tabela, e elas apontam para o mesmo lugar.
A primeira: garantia é instrumento de dívida grande. O estágio "garantia" é só 0,24% das inscrições e já 8,29% do valor, com média de R$ 5,46 milhões por inscrição. Quem garante, garante porque o valor justifica.
A segunda: o rótulo "em negociação" captura pouquíssimo. Parte disso é limite do campo, porque a tratativa costuma aparecer em outra situação enquanto o acordo não se formaliza. Mas 128 inscrições em 44,28 milhões não é apenas ruído de classificação. É sinal de que entrar na conversa com garantia estruturada é raro.
A Jubilato Seguros levanta a situação do seu CNPJ na dívida ativa da União e explica, sem jargão, em que fase está cada inscrição e o que ela ainda permite.
Pedir o diagnóstico
O que a apólice precisa ter: os requisitos do art. 3º
A portaria não aceita qualquer apólice. O art. 3º condiciona a aceitação a requisitos, e eles são verificáveis na leitura do contrato, antes de qualquer protocolo.
| Requisito | O que significa na apólice |
|---|---|
| Definição do objeto | a apólice diz exatamente qual débito garante |
| Valor da garantia | importância segurada igual ao total exigido pela norma |
| Atualização automática | o valor segurado acompanha a atualização do débito |
| Previsão de sinistro | a apólice descreve o que caracteriza o sinistro e aciona a cobertura |
Três deles costumam ser a causa de recusa. Objeto mal definido aparece quando a apólice indica o processo em vez da inscrição, ou vice-versa. Falta de atualização automática deixa a garantia defasada em relação ao débito. E a previsão de sinistro genérica transforma uma apólice tecnicamente válida em um documento que não resolve.
O regime em execução fiscal, com o que a portaria exige e o que se cobra fora dela, está em seguro garantia judicial e execução fiscal.
O valor: total do débito, e sem os 30% do CPC
O art. 3º, II é direto. O valor da garantia corresponde ao total do débito com encargos e acréscimos legais, atualizado. Não é o principal. Não é o valor histórico. É o consolidado.
Em contrapartida, o art. 3º, § 3º afasta expressamente o acréscimo de 30% do CPC nesse regime. Essa é uma diferença de dimensionamento que importa, porque 30% sobre um débito consolidado alto não é detalhe de cálculo.
| Componente do valor | Entra na importância segurada |
|---|---|
| Principal do débito | sim |
| Encargos legais | sim |
| Acréscimos legais | sim |
| Atualização até a emissão | sim |
| Atualização automática na vigência | sim, por exigência do art. 3º |
| Acréscimo de 30% do CPC | não, por força do art. 3º, § 3º |
Uma observação de método: não dá para dimensionar a apólice sem o valor consolidado correto, inscrição por inscrição. Total somado de um relatório não serve, porque a estratégia pode ser diferente em cada inscrição.
Vigência na negociação administrativa: a regra é outra
Aqui está a diferença técnica mais relevante entre a janela administrativa e o cenário judicial, e ela está no art. 3º, VI.
| Cenário | Prazo de vigência pela portaria |
|---|---|
| Negociação administrativa | igual à duração da negociação, admitidas apólices de vigência inferior observado o mínimo de cinco anos |
| Execução fiscal | mínimo de cinco anos, com renovações sucessivas |
A leitura prática: na negociação administrativa a vigência se amarra à duração da negociação, e o piso de cinco anos continua valendo quando se apresenta apólice de vigência inferior. Não é apólice curta por conveniência. É um piso normativo.
E existe uma armadilha de calendário no art. 3º, § 9º: a renovação deve ser apresentada antes do vencimento, sob pena de caracterização de sinistro. Perder a data de renovação não produz apenas uma lacuna de cobertura. Produz sinistro.
| Momento | O que precisa estar pronto |
|---|---|
| Antes da emissão | valor consolidado por inscrição, objeto definido |
| Na emissão | apólice com os quatro requisitos do art. 3º |
| Antes de cada vencimento | renovação apresentada, nunca depois |
| Se a renovação atrasa | caracterização de sinistro, art. 3º, § 9º |
Essa última linha é a razão pela qual controle de vencimento é parte do produto, e não tarefa administrativa secundária.
Por que chegar com garantia muda a conversa
Vale separar duas coisas que o mercado mistura. Uma é o instrumento de garantia, que é o que esta portaria disciplina. Outra é o acordo, cujas condições dependem do programa vigente e do caso concreto.
Este texto fala do instrumento. Não descreve programa de transação, percentual de desconto, prazo de parcelamento ou condição de adesão, porque isso muda por edital e por portaria e não cabe generalizar.
O que o instrumento faz, por si, é objetivo:
| Sem garantia estruturada | Com apólice já desenhada |
|---|---|
| a empresa discute capacidade de pagamento no abstrato | há um valor garantido, definido e atualizável |
| caixa imobilizado é a alternativa natural | o caixa segue na operação |
| o calendário é o do credor | parte do calendário volta para a empresa |
| a garantia é preparada sob prazo de citação | a garantia é preparada antes, com tempo técnico |
Nada disso promete aceitação. A aceitação é do órgão credor, sempre, e a portaria lista requisitos justamente porque há análise. O que muda é a qualidade da posição com que a empresa entra na conversa.
Os 25 dias da Lei 15.040/2024
Há um prazo novo que organiza o lado da seguradora. A Lei 15.040/2024, em vigor desde 11 de dezembro de 2025, trata do contrato de seguro, e o art. 49 estabelece que a proposta não recusada em 25 dias é considerada aceita. A recusa só vale se justificada ao proponente.
| Evento | Efeito pelo art. 49 |
|---|---|
| Proposta apresentada | começa a contar o prazo de 25 dias |
| Silêncio por 25 dias | proposta considerada aceita |
| Recusa sem justificativa ao proponente | não produz efeito de recusa |
| Recusa justificada ao proponente | recusa válida |
Esse prazo é da relação com a seguradora, não com a PGFN. Mas ele entra no planejamento por um motivo simples: dá previsibilidade ao início da operação. Quem trata da garantia na fase administrativa consegue acomodar esse prazo. Quem trata depois da citação disputa o mesmo tempo com o prazo processual.
O que olhar antes de pedir a apólice
Quatro verificações resolvem a maior parte dos retrabalhos, e todas acontecem antes de qualquer protocolo.
- A situação de cada inscrição, uma por uma, e não o total consolidado do relatório.
- Se há inscrição já ajuizada, porque isso muda o interlocutor, a urgência e a regra de vigência aplicável.
- O valor consolidado por inscrição, com encargos e acréscimos, que é a base do art. 3º, II.
- O calendário de renovação, definido antes da emissão, por causa do art. 3º, § 9º.
Garantia para dívida federal é um dos escopos de atuação da Jubilato Seguros, corretora registrada na SUSEP sob o nº 202077830, que trabalha com seguro garantia em todas as modalidades.
Perguntas frequentes
O art. 1º da Portaria PGFN/MF nº 2.044/2024 alcança débitos inscritos e débitos em vias de serem inscritos em dívida ativa da União ou do FGTS. O alcance é definido pelo débito, não pela existência de processo. A aceitação, em qualquer hipótese, é do órgão credor.
Pelo art. 3º, VI, em negociação administrativa o prazo é igual à duração da negociação, admitidas apólices de vigência inferior observado o mínimo de cinco anos. Em execução fiscal, o mínimo é de cinco anos com renovações sucessivas.
Não nesse regime. O art. 3º, § 3º afasta a aplicação do acréscimo de 30% do CPC. O valor é o total do débito com encargos e acréscimos legais, atualizado, conforme o art. 3º, II.
O art. 3º, § 9º determina que a renovação seja apresentada antes do vencimento, sob pena de caracterização de sinistro. O atraso não é apenas uma lacuna de cobertura, e por isso o controle de vencimento precisa estar definido antes da emissão.
Não. As condições de qualquer acordo dependem do programa vigente e do caso concreto, e não são objeto deste texto. A garantia é o instrumento, e sua aceitação depende da análise do órgão credor.
São 128 inscrições no retrato de dezembro de 2025, em um total de 44.283.837. Parte disso é limite do campo de situação, porque a tratativa costuma ficar registrada em outro estágio. O restante é desuso real da janela administrativa.
O que fazer a seguir
A sequência é curta. Primeiro, descubra a situação de cada inscrição, porque a regra de vigência e a urgência mudam conforme o débito esteja ajuizado ou não. Depois, levante o valor consolidado por inscrição, que é a base do dimensionamento. Só então discuta a apólice.
Quem faz isso na fase administrativa trabalha com tempo técnico. Quem faz depois da citação trabalha com prazo processual. O instrumento é o mesmo, mas a posição é diferente.
Traga o relatório das suas inscrições e a Jubilato Seguros analisa o que cabe em cada uma, com o valor consolidado e o calendário de renovação definidos antes da emissão.
Falar com um especialista
A Jubilato Seguros é corretora de seguros registrada na SUSEP sob o nº 202077830, e não seguradora. Os dados sobre a dívida ativa da União são apuração própria sobre a base pública da PGFN, retrato de dezembro de 2025. Este conteúdo é informativo, não constitui cotação, consultoria tributária ou parecer jurídico, e a aceitação de qualquer garantia depende do órgão credor.