Você venceu a obra. Agora vai subcontratar a fundação, a estrutura metálica e a parte elétrica. O risco de execução que era do contratante acabou de passar a ser seu.
Se o subcontratado para, o contrato principal não para junto. O prazo segue correndo, a multa é sua, e a apólice que você apresentou ao contratante continua exposta ao inadimplemento de alguém que não assinou aquele contrato.
É aqui que o assunto se inverte. A empresa passou anos aprendendo a apresentar garantia. Contrato Blindado é o movimento contrário: aprender a exigir garantia de quem executa para você.
E no contrato privado isso não vem de lei. Vem da cláusula que você escrever.
Resposta rápida
- O seguro garantia tem duas grandes famílias: segurado setor público e segurado setor privado. No privado a Lei 14.133 não se aplica, e percentual, vigência e gatilho saem da negociação, não da norma.
- A Circular SUSEP 662/2022 rege o seguro garantia desde 02/05/2022. Ela revogou as Circulares 477/2013 e 577/2018 e acabou com o clausulado padronizado: hoje cada seguradora registra o próprio.
- O art. 27 da Circular 662 exige que cada modalidade defina cinco aspectos: objetivo do seguro, valores garantidos, vigência da apólice, expectativa e caracterização do sinistro, e critério de cálculo da indenização. Esses cinco itens são o seu checklist de comparação entre propostas.
- As três alternativas custam coisas diferentes ao fornecedor: caução imobiliza capital, fiança bancária consome limite de crédito no banco e seguro garantia cobra prêmio sem imobilizar capital nem consumir o limite bancário dele.
- Dado próprio da Jubilato Seguros, do Radar PNCP: no setor público, entre dez/2025 e set/2026, identificamos exigência de garantia em 27,35% dos contratos de Obras e 21,09% dos de Serviços de Engenharia, contra 0,53% em Compras. A cadeia privada que executa esses mesmos contratos quase não usa garantia entre si.
Dois seguros garantia: o que muda quando o segurado é privado
O produto é o mesmo em nome, não em regime. O seguro garantia se divide em duas grandes famílias pelo tipo de segurado, e o segurado é quem recebe a indenização se a obrigação não for cumprida.
Na família do setor público, o segurado é o órgão contratante e o percentual, a vigência e as modalidades aceitas vêm da lei. Quem quiser esse enquadramento inteiro encontra os arts. 96 a 102 destrinchados em garantias na Lei 14.133.
Na família do setor privado, o segurado é uma empresa. Aqui a Lei 14.133 não entra, nem por analogia. O que vale é o contrato entre as partes.
Isso é liberdade e é risco na mesma frase. Você escolhe o percentual, o prazo, o que dispara o sinistro e o que a apólice cobre. E o que não estiver escrito não está coberto.
| Quem define | Contrato público | Contrato privado |
|---|---|---|
| Percentual da garantia | lei, de 5% a 30% conforme o caso | sua cláusula contratual |
| Vigência da apólice | lei, acompanhando o contrato principal | sua cláusula, dentro do art. 7º da Circular 662 |
| Modalidades aceitas | lista fechada em lei | o que você aceitar |
| Gatilho do sinistro | processo administrativo com contraditório | o procedimento que o contrato descrever |
| Clausulado da apólice | registrado na SUSEP por cada seguradora | registrado na SUSEP por cada seguradora |
A última linha não muda, e é a que mais confunde. A norma de produto é a mesma nas duas famílias. O que muda é quem escreve a obrigação garantida. No público, o legislador. No privado, você.
O elo da cadeia que ninguém garante
Vale olhar o contraste com dado, não com impressão.
No setor público, o Radar PNCP mostra o hábito já instalado. Entre dezembro de 2025 e setembro de 2026, identificamos exigência de garantia em 27,35% dos contratos de Obras e 21,09% dos de Serviços de Engenharia. Em Compras, 0,53%.
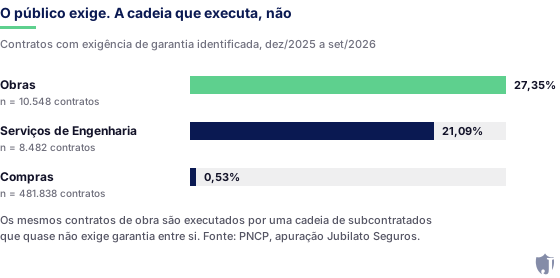
A leitura óbvia é sobre categoria: onde há risco de execução longa, a garantia é exigida; onde há entrega pontual de bem, quase não é. Essa leitura está certa e é pequena.
A leitura que interessa aqui é outra. O setor público normalizou a exigência de garantia nos contratos de obra e engenharia. E são exatamente esses contratos que uma cadeia de subcontratados executa, quase sem exigir garantia entre si.
A construtora apresenta apólice ao órgão em um contrato de três anos. Subcontrata seis empresas para executar partes dele. Na maioria dos casos, nenhuma das seis apresenta garantia nenhuma a ela.
O risco não desapareceu nessa passagem. Ele só deixou de ser instrumentado. A construtora assumiu, sozinha, o risco de execução de seis terceiros, com a sua apólice no contrato principal como única peça formal na mesa.
Não é uma falha de sofisticação financeira. É uma assimetria de hábito. O comprador público aprendeu a exigir porque a lei o obrigou a aprender. O comprador privado nunca foi obrigado, então não construiu o reflexo.
A Jubilato Seguros ajuda a desenhar a exigência de garantia no seu contrato privado, do percentual ao gatilho do sinistro.
Falar com um especialista
Caução, fiança bancária ou seguro garantia
Quando você escreve "o subcontratado apresentará garantia de execução", ele vai voltar com uma das três. Elas não são equivalentes, e a diferença principal não é para você: é para o caixa dele.
| Instrumento | O que custa ao fornecedor | Efeito no caixa e no crédito dele | Efeito prático para você |
|---|---|---|---|
| Caução em dinheiro | o valor integral, parado | imobiliza capital de giro durante todo o contrato | execução simples, mas encarece a proposta dele ou inviabiliza o fornecedor pequeno |
| Fiança bancária | tarifa e garantias ao banco | consome limite de crédito bancário que ele usaria para operar | o banco já o conhece, mas o limite consumido aqui falta na obra |
| Seguro garantia | prêmio | não imobiliza capital nem consome o limite bancário | traz a seguradora como terceiro que analisou o risco antes de aceitar |
A coluna do meio é a que decide a negociação. Exigir caução de um fornecedor crítico é tirar dele, no primeiro dia, o dinheiro de que ele precisa para executar. Exigir fiança bancária é consumir o limite que ele usaria para comprar insumo.
O seguro garantia é o único dos três que não compete com a própria execução do contrato que ele garante. Esse é o argumento que faz o fornecedor aceitar a cláusula em vez de precificá-la como hostilidade.
Isso não torna o seguro garantia sempre o mais barato nem sempre o mais fácil. Torna-o o menos destrutivo para a capacidade operacional de quem vai executar. O comparativo completo dos três instrumentos, com o que cada um exige de documentação, está em seguro garantia, caução ou fiança bancária.
A seguradora faz a análise de crédito que você não faria
Esta é a vantagem menos citada, e provavelmente a maior em contrato privado.
Para emitir a apólice, a seguradora precisa fazer subscrição do fornecedor: analisar crédito, balanço, endividamento e capacidade de executar o objeto. Ela não emite por simpatia, e não emite só porque o prêmio foi pago.
Repare em quem está fazendo essa análise. É quem vai pagar se der errado. O incentivo está alinhado de um jeito que nenhum questionário de cadastro de fornecedor consegue reproduzir.
Na prática você ganha duas coisas de uma vez. A primeira é a apólice. A segunda é uma segunda opinião independente sobre o seu fornecedor, emitida por uma instituição regulada que colocou dinheiro próprio atrás da conclusão.
E há o sinal negativo, que vale tanto quanto. Fornecedor que não consegue apólice é informação. Pode ser falta de histórico, pode ser limite esgotado em outras obras, pode ser balanço ruim. Em qualquer dos casos, é algo que você preferiria saber antes de assinar, não no terceiro mês de atraso.
Exigir garantia deixa de ser só proteção contra o inadimplemento. Passa a ser filtro de qualificação aplicado antes da assinatura, e o custo desse filtro é o prêmio, pago por quem está sendo filtrado.
Os cinco pontos que definem a apólice, e que você compara
Até maio de 2022 havia um atalho: o clausulado era padronizado, então duas apólices com o mesmo nome diziam a mesma coisa. Esse atalho não existe mais.
A Circular SUSEP 662/2022 rege o seguro garantia desde 02/05/2022. Ela revogou as Circulares 477/2013 e 577/2018 e, com elas, o clausulado padronizado. Hoje cada seguradora registra o próprio clausulado, e dois produtos com o mesmo rótulo podem cobrir coisas diferentes.
A norma não deixou o vazio. O art. 27 exige que o clausulado de cada modalidade defina pelo menos cinco aspectos. É a lista mais útil que existe para quem vai receber uma apólice de terceiro:
| O que o art. 27 exige que esteja definido | A pergunta que você faz ao ler a apólice |
|---|---|
| Objetivo do seguro | qual obrigação está garantida, e com que grau de detalhe o contrato é descrito |
| Valores garantidos | qual é a importância segurada e sobre que base ela foi calculada |
| Vigência da apólice | quando começa, quando termina, e se cobre o período até o aceite final |
| Expectativa e caracterização do sinistro | o que eu preciso fazer e provar para que o sinistro exista |
| Critério de cálculo da indenização | como se chega ao valor que será pago, e o que é deduzido |
Compare propostas por esses cinco itens, não por preço. Duas cotações com diferença de 20% no prêmio podem ter diferença muito maior na quarta linha, que é a que decide se você recebe.
O quarto item é o mais sensível no contrato privado, porque não há processo administrativo público para dar forma a ele. O gatilho é o que o contrato e o clausulado disserem, e nada mais. A história completa da mudança regulatória está em da Circular 477 à 662.
Vigência: o art. 7º e o erro de prazo mais comum
O art. 7º da Circular 662 é curto e resolve a maior parte das dúvidas de prazo. A vigência da apólice "deverá ser igual ao prazo de vigência da obrigação garantida, salvo se o objeto principal ou sua legislação específica dispuser de forma distinta".
Leia a regra pela ordem em que ela opera. O prazo da apólice é definido pela obrigação garantida, não pelo que o fornecedor prefere, nem pelo ano fiscal da seguradora.
A exceção também importa. "Salvo se o objeto principal dispuser de forma distinta" é exatamente o espaço de que você precisa no contrato privado. Se o seu contrato de subcontratação diz que a responsabilidade do fornecedor se estende até o aceite definitivo, é esse o prazo da obrigação garantida.
Daí sai o erro mais comum. A apólice é emitida para o prazo de execução física e vence no dia da última medição. O vício aparece depois. A garantia já caiu.
Três prazos que precisam estar explícitos no seu contrato antes da cotação:
- Prazo de execução, com a data de início amarrada a um evento verificável, não a "mobilização".
- Período de verificação ou aceite, entre a conclusão física e a aceitação formal do serviço.
- Prorrogações, e a obrigação do fornecedor de apresentar endosso a cada alteração de prazo ou de valor.
O terceiro é o que mais vaza na prática. Contrato aditivado com apólice no prazo original é contrato sem garantia na parte aditivada, e ninguém percebe até precisar.
Quase sempre é comparação errada: caução imobiliza capital dele e fiança consome limite. A gente mostra o custo real de cada opção.
Pedir uma simulação
Como escrever a cláusula de garantia na subcontratação
A cláusula não precisa ser longa. Precisa ser específica nos pontos em que a lei não vai socorrer você.
Oito definições que a cláusula precisa conter:
- Modalidade aceita. Diga quais instrumentos você aceita, e se aceita mais de um. Silêncio aqui significa que o fornecedor escolhe.
- Percentual e base de cálculo. Percentual sobre o quê: valor total do subcontrato, valor anual, valor do escopo crítico. No privado não há patamar legal, então a base precisa estar escrita.
- Prazo da apólice, pelos três prazos da seção anterior.
- Quem é o segurado. Sua empresa, com razão social e CNPJ. Parece óbvio e erra em grupo econômico com várias pessoas jurídicas.
- Coberturas exigidas, nomeadas. Se você quer multa contratual coberta, isso precisa estar na exigência e depois na apólice.
- Procedimento de acionamento. Notificação, prazo de resposta do fornecedor, prazo de correção, e o ato que caracteriza o inadimplemento. Isso substitui o processo administrativo do contrato público.
- Obrigação de endosso a cada aditivo de prazo, valor ou escopo, com prazo para apresentar.
- Consequência da não apresentação. Retenção de pagamento, suspensão de ordem de serviço ou rescisão. Exigência sem consequência é recomendação.
Sobre quanto exigir: não há percentual correto, há percentual proporcional ao estrago. A referência útil não é o valor do subcontrato, é o custo de refazer aquele escopo com outro fornecedor, no meio do contrato, com o prazo já consumido.
Escopo crítico de caminho longo, com fornecedor único e insumo de prazo extenso, justifica percentual maior do que escopo substituível em uma semana. A lógica de dimensionamento usada na garantia de execução pública ajuda a calibrar, e está em garantia de execução.
O que acontece quando o fornecedor para
Dois termos aparecem em todo clausulado e são confundidos sempre.
Expectativa de sinistro é o aviso. Você comunica à seguradora que há indício de inadimplemento. Ainda não há indenização; há uma seguradora passando a acompanhar o caso de perto e um fornecedor que ainda tem espaço para corrigir.
Caracterização do sinistro é o reconhecimento formal do inadimplemento, segundo o procedimento que o clausulado e o contrato definiram. É ela que abre a obrigação de indenizar.
No contrato público, o caminho entre os dois é um processo administrativo com contraditório, previsto em lei. No contrato privado, esse caminho é o que o seu contrato descreve. Se ele não descreve nada, a discussão sobre se o sinistro existe começa do zero, com a sua notificação de um lado e a defesa do fornecedor do outro.
Por isso o item 6 da cláusula não é formalidade. Ele é o que transforma "o fornecedor atrasou" em um fato documentado com datas, notificações e prazos vencidos.
Uma consequência operacional vale registrar. Expectativa comunicada cedo é o que resolve a maioria dos casos sem indenização. A seguradora entra antes do colapso, e o interesse dela é que o objeto seja concluído, não que o sinistro aconteça.
Como implantar a exigência sem travar a cadeia
Exigir garantia de todos os fornecedores ao mesmo tempo não funciona. Metade não vai conseguir apólice no prazo, e a sua obra para por excesso de zelo.
Uma sequência que funciona:
- Classifique os fornecedores por estrago, não por valor. Quem pode parar o caminho crítico entra na lista; quem é substituível em uma semana, não.
- Comece pelos contratos novos. Introduzir exigência em contrato vigente é renegociação, e renegociação tem preço.
- Avise antes da cotação. O fornecedor precisa saber da exigência quando está formando preço, não depois de ganhar o escopo. Exigência surpresa volta como pedido de reequilíbrio.
- Dê prazo real de emissão. A subscrição exige documentação, e fornecedor que nunca emitiu apólice vai levar mais tempo na primeira.
- Receba a apólice antes da primeira ordem de serviço, e confira os cinco itens do art. 27 na entrega, não no arquivo.
- Controle os endossos. Uma planilha com data de vencimento de cada apólice e cada aditivo resolve o problema mais caro da lista.
Quatro erros esvaziam a garantia depois de ela existir, e todos são de gestão, não de produto:
- Segurado errado, apontando para outra empresa do grupo.
- Aditivo sem endosso, deixando o acréscimo de escopo descoberto.
- Apólice vencida antes do aceite definitivo, pelo erro de prazo da seção sobre o art. 7º.
- Cobertura diferente da exigida, porque ninguém comparou a apólice recebida com a cláusula escrita.
A quarta é a mais frequente e a mais evitável. A exigência pedia uma coisa, a apólice entregou outra, e a diferença só aparece no acionamento. O que o fornecedor precisa reunir para chegar à emissão está em documentos para contratar seguro garantia.
Perguntas frequentes
Pode. No seguro garantia com segurado do setor privado não se aplica a Lei 14.133, e a exigência nasce do contrato entre as partes. O que a norma regula é o produto, não a obrigação de contratá-lo. A Circular SUSEP 662/2022 define o que o clausulado precisa prever; o percentual, o prazo e o gatilho ficam com a negociação.
A posição. Na garantia que você apresenta ao contratante, sua empresa é o tomador e o risco analisado é o seu. Na garantia que você exige do subcontratado, sua empresa é o segurado e o risco analisado é o dele. São duas apólices, dois tomadores e duas subscrições diferentes, ainda que o objeto seja a mesma obra.
O prêmio é pago pelo tomador, que é o fornecedor. Na prática o custo entra na proposta dele, como qualquer insumo. Vale dizer que é o instrumento que menos pesa no caixa do fornecedor entre os três usuais. Não imobiliza capital como a caução, nem consome o limite bancário como a fiança.
Não existe percentual legal a seguir, porque a Lei 14.133 não alcança o contrato privado. O critério é o custo de refazer aquele escopo com outro fornecedor no meio da execução, e não o valor nominal do subcontrato. Escopo de caminho crítico, com fornecedor único, sustenta percentual maior do que escopo substituível.
Pode, se o seu contrato aceitar. Essa escolha é sua e precisa estar escrita: cláusula silenciosa sobre modalidade deixa a decisão com o fornecedor. Lembre que a fiança consome o limite de crédito bancário dele, limite que faltaria na execução da própria obra que você está garantindo. O preço de cada instrumento se forma de maneira diferente, e a formação do prêmio do seguro garantia está em quanto custa um seguro garantia.
Trate isso como resultado da análise, não como obstáculo administrativo. A recusa pode vir de limite esgotado em outros contratos, de histórico curto ou de balanço frágil, e em todos os casos é informação sobre quem você está contratando. As saídas são exigir percentual menor sobre escopo reduzido, pedir outro instrumento, dividir o escopo entre dois fornecedores ou trocar de fornecedor.
O que fazer a seguir
Comece pelo que já está assinado. Liste os subcontratos vigentes, marque quais podem parar o caminho crítico e verifique quantos deles têm qualquer garantia formal. Esse número costuma surpreender.
Depois escreva a cláusula, com as oito definições desta página, e use os cinco itens do art. 27 da Circular 662 como ficha de conferência na hora de receber cada apólice.
Para calibrar percentual e vigência, o enquadramento público serve de régua, mesmo sem valer no privado: garantias na Lei 14.133 e garantia de execução.
Para desenhar a exigência de garantia dos seus fornecedores e revisar as apólices que você já recebeu, fale com a Jubilato Seguros.
A Jubilato Seguros é corretora de seguros registrada na SUSEP sob o nº 202077830, não seguradora: a subscrição e a aprovação da apólice são da seguradora. Este conteúdo é informativo, não constitui cotação nem parecer jurídico, e não substitui a leitura do contrato e do clausulado registrado. A cobertura efetiva depende do clausulado de cada seguradora e do que as partes escreverem no contrato.
Traga o contrato que você vai assinar com o seu fornecedor. A Jubilato Seguros indica o que incluir e como exigir sem travar a cadeia.
Falar com a Jubilato